赤字転落とブルーリボン改革(1993年・日本アイ・ビー・エムの決断)1993年 | 日本アイ・ビー・エムの決断
何をなぜ決めたか:物流の分社と戦術的リエンジニアリング
概要
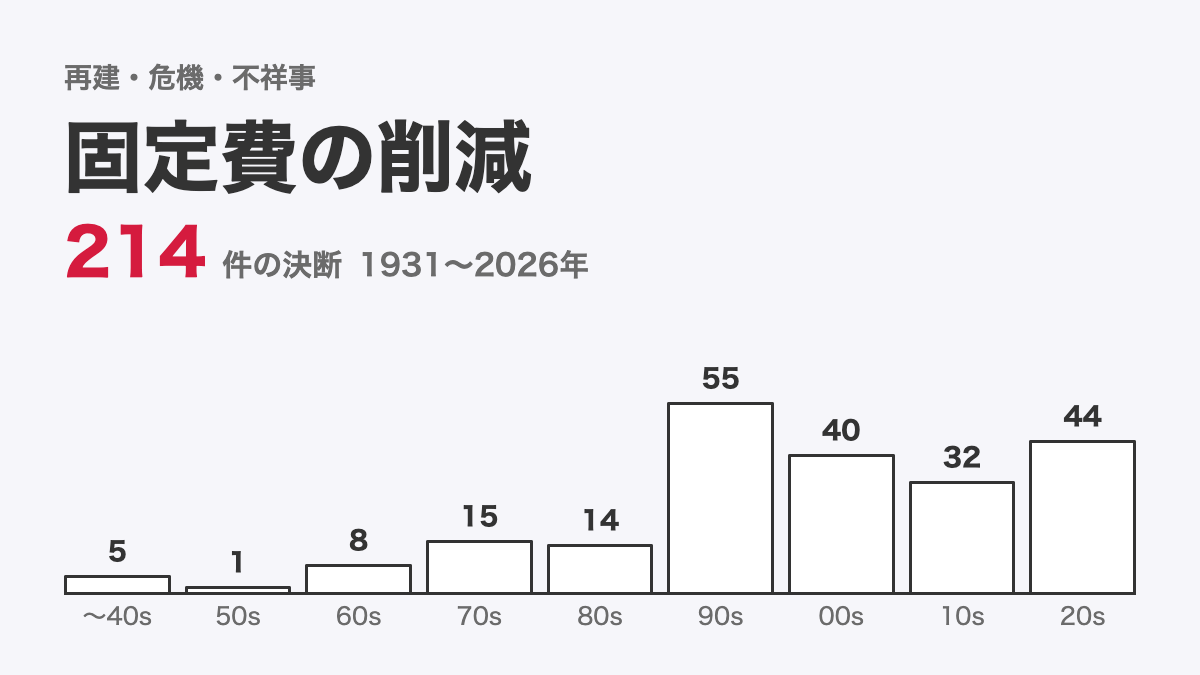
1992年6月、日本アイ・ビー・エムは在庫と物流費の削減を検討する「ブルーリボン」のタスクフォースを発足させ、事業の抜本的な見直しに着手した。ダウンサイジングへの対応が遅れて赤字転落の危機にあった同社は、2500人の配置転換と経費の大幅削減の方針を打ち出した。1993年12月期は純損失184億円を計上したが、1994年12月期は純利益104億円へ回復した。
1993年7月には物流統括部を独立させ、物流専門子会社の日本ビジネスロジスティクスを発足させた。1993年1月に就任した北城恪太郎社長はこの改革を「戦術的リエンジニアリング」と呼び、在庫の5割削減、物流費の3割削減、事務所費用の4分の1削減、事務処理費用の3割削減を目標とした。先に分社した会社について、北城社長は1994年11月のインタビューで2年での再統合を明らかにした。
背景
日本アイ・ビー・エムの売上高は、1990年12月期の1兆3265億円から1992年12月期には1兆2545億円へ減少した。営業利益は同じ期間に1676億円から384億円へ低下し、当期純利益も828億円から312億円へ減少した。社員数は1992年末に2万5000人に達しており、人件費を含む経費の水準が収益の減少に見合わなくなっていた。
ダウンサイジングの中で業績の回復を左右するのはパソコン事業だったが、同社のパソコン販売台数は年間十数万台にとどまり、国産メーカーとの差は大きかった。過剰な販売在庫と、国産メーカーより3〜4日遅い納期が課題となっていた。北城社長は、顧客を重視するIBMの文化が1980年代後半に薄れ、製品の性能を優先する発想に経営の焦点が移っていたと述べている。
内容
ブルーリボンは山本和夫取締役をリーダーに主要部門から7〜8人を集め、1994年末までに販売在庫を半減し、年間約200億円の物流費を3割削減する目標を定めた。1991年に22カ所あった物流センターと倉庫は12カ所まで集約する計画とした。1992年10月発売のパソコン「PSV」では約3000点の部品を3分の1に減らし、製造のリードタイムを1カ月から3週間に短縮した。パソコンの在庫水準は約20%減少した。
改革は間接部門にも及んだ。600人いた事務処理部門では200人の削減を掲げ、少額案件の契約書作成をやめることで仕事を3割減らし、1億円を超えていた収入印紙代も節約した。購買部門では業務の分析により仕事が8割減少し、業務がなくなった社員をソフト開発部門へ配置転換した。社長から第一線の管理職まで7〜8あった階層は基本的に5階層に減らし、専門職制も導入した。
沿革:意思決定前後の出来事12件
考察:分社と再統合の2年が残したもの
考察:分社と再統合の2年が残したもの
日本アイ・ビー・エムが改革の入口を物流と在庫に定めたのは、パソコン事業の過剰在庫と納期の遅れが、ダウンサイジング後の競争力をそのまま左右していたからである。製造部門だけを見直しても製品コストは下がらず、設計から販売、物流までを一続きに見直す必要があった。物流部門の分社は、営業の裏方だった部門を営業や製造と対等の立場に置き、各事業部門に物流費を請求させてコストを意識させる仕組みだった。
ただ、回復の中身は売上の拡大ではなかった。1994年12月期の利益は、在庫、物流費、事務所経費と人件費の圧縮で確保したもので、同時に2年続けて巨額の特別損失を計上している。分社した会社も2年で再統合することになり、組織を分けることそのものが目的ではなかったことが分かる。販管費比率は依然として高く、社内には追加の人員削減を求める声が残っていた。費用削減の改革は一段落しても、売上を拡大する収益源はまだ見えていなかった。
短期の収益回復という点では、改革は成功した。1993年12月期に純損失184億円を計上した会社が、翌期には純利益104億円へ回復し、社員数は2万1700人まで減少した。一方で、浮いた人材をシステム・インテグレーションやアウトソーシングへ振り向けた転換は、この時点では利益を生まない投資にとどまった。費用の削減は達成したが、事業の組み替えは途上にあり、部分的な成功と評価できる。
参考文献
参考文献
参考
- 日経ビジネス 1993年11月1日号 p42-45
- 日経ビジネス 1994年11月28日号 p68-72 編集長インタビュー
- 日経ビジネス 1995年4月17日号 p34-39
- 日本アイ・ビー・エム 公式サイト 沿革
- 日経ビジネス 1994年11月28日号 p68-72
- 谷江武士 名城論叢 2006年 図表5