早期退職と社員95%の子会社転籍(2003年・丸井の決断)2003年 | 丸井の決断
何をなぜ決めたか:40歳以上の750人が早期退職、販社は成果給の賃金へ
概要
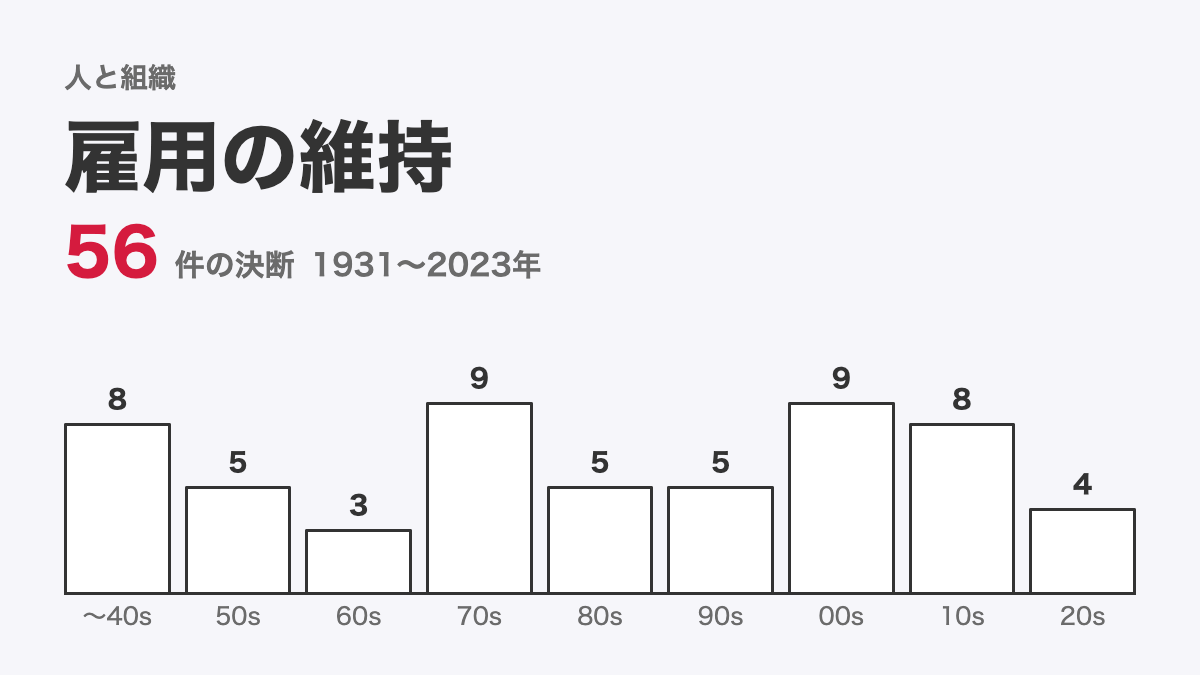
2003年8月、丸井は正社員約6500人のうち40歳以上の700人を対象とする早期退職と、残る社員の95%に当たる5500人を10月から子会社11社へ転籍させる人事・組織改革を公表した。実際には9月末に40歳以上の750人が割増退職金を受け取って退職し、10月に店長・副店長など課長級以上の幹部を除く5100人が子会社へ転籍した。転籍先の販売子会社では個人と売り場の成果給を主体とする賃金に切り替え、年功序列と終身雇用を改めた。
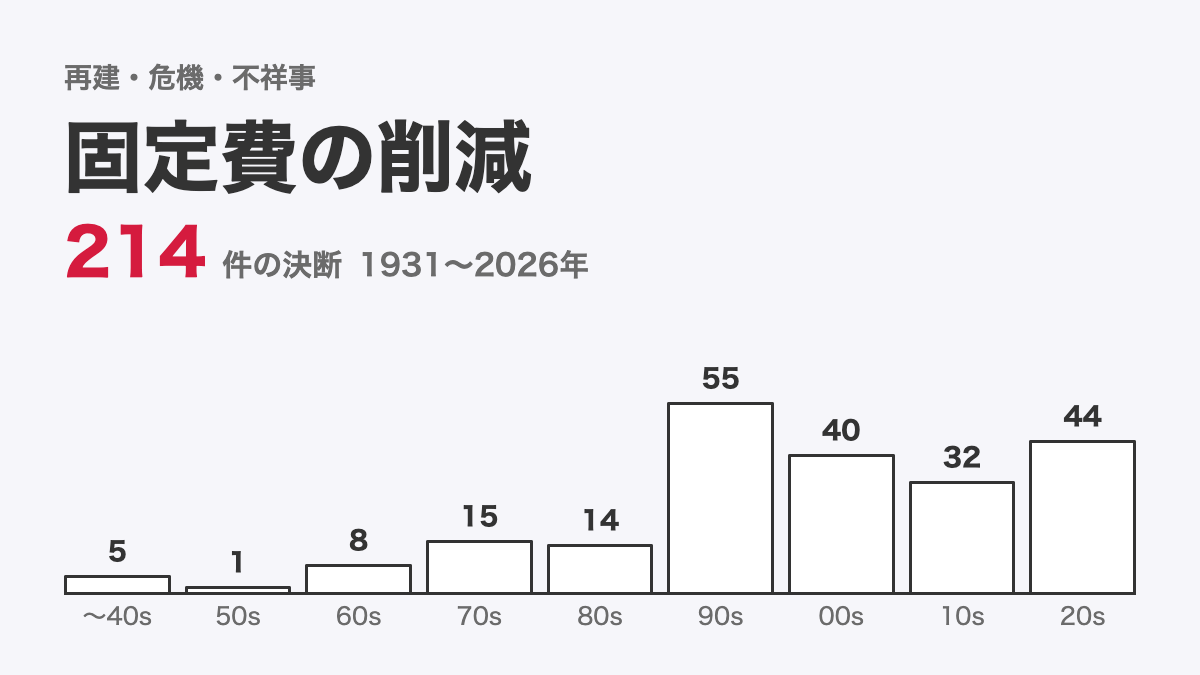
改革は人員の入れ替えにとどまらず、年金と人件費の構造をまとめて組み替えた。丸井は2003年3月に厚生年金基金を解散し、本体の人件費の大半を子会社への業務委託費として変動費に振り替えた。早期退職した750人の人件費は年間30億円で、転籍時の評価替えにより子会社を含めた人件費を60億円圧縮した。断行したのは1972年から社長を務めた創業家の青井忠雄である。
背景
改革の時点で丸井は百貨店業界の中で高い収益力を保っていた。連結の売上高営業利益率は6.1%で、高島屋の1.4%、三越の1.6%を上回り、消費者向け金融を除く小売業部門でも3.4%だった。それでも単体の営業利益はピークだった1991年度を274億円下回っていた。青井忠雄は売り上げが伸びる環境にないと見て、人件費を変動費として扱わなければ会社を防衛できないと説明した。
人事制度の改革には前段の実験があった。丸井は2000年から販売子会社を設立して女性社員を出向させ、販社で新規採用した販売員が1年半ほどで出向社員の販売実績を上回った。成果配分の賃金で年収200万〜400万円だった販売員が900万円ほどになる例も出た。2003年1月期の連結の退職給付債務関連費用は87億円だった。
内容
新制度では、グループ全社に共通する27の等級を定め、本体を含む約4000の全ポストを割り当てた。販社の賃金は標準年収250万円の見習い社員を起点に1等級当たり50万円刻みで上がり、個人成果給は同じ商品分野の全販売員の売上高に対する相対評価により3か月ごとに決まる。賞与は月給の3か月分と定め、退職金制度は本体・子会社とも廃止した。
移行の負担を和らげる手当ても組み込んだ。転籍で給与が下がる社員には5年間、差額の一部を初年度90%から漸減して補填し、早期退職者には50歳で最高2000万円の割増退職金を支給した。転籍社員のうち丸井在籍時より標準年収が高くなったのは1割強にとどまった。販社には本体の仕入れ権限も委譲し、仕入れと販売を一体で運営する方向とされた。
考察:黒字のうちに人件費を変動費に組み替える
考察:黒字のうちに人件費を変動費に組み替える
青井忠雄がこの改革を選んだのは、業績の悪化に迫られたからではない。連結の営業利益率は6.1%と同業を上回っていたが、経営陣は売り上げが伸びる環境にないと見て、固定費である人件費を先に変動費へ組み替え、退職金を払える時点で年金の負担を切り離すことを優先した。2000年からの販社の実験で、成果配分の賃金が販売実績を引き上げる手応えを得ていたことも、全社への展開を後押しした。
ただ、この新しい制度は販売員一人ひとりの売上高を3か月ごとの相対評価で測る仕組みであり、顧客との長い関係より目先の売り上げを優先させる危うさを含んでいた。青井忠雄自身も、買わない客への態度が変わる店員がいるという顧客の声を認めている。標準年収が上がった転籍社員は1割強にとどまり、補填が切れる5年後に士気を保てるかは、制度の設計だけでは決まらない課題として残っていた。
改革の後、丸井は転籍等によって本体の退職給付制度の対象者を全員退職させ、人件費と年金の構造の組み替えを終えた。経営は2005年4月に青井浩へ引き継がれ、2007年10月には純粋持株会社へ移行して小売事業とカード事業を別会社に分けた。改革で残ったのは退職金と年金の負担を持たない本体と、成果で賃金が決まる販社の組み合わせであり、変わったのは小売とカードを並べた持株会社のもとでの経営の単位だった。
業績の推移
丸井:業績の推移
| 決算期 | 連単 | 売上高億円 | 当期純利益億円 | 利益率% |
|---|---|---|---|---|
| 1998/1 | 連結 | 5,481 | 192 | 3.5 |
| 1999/1 | 連結 | 5,503 | 160 | 2.9 |
| 2000/1 | 連結 | 5,218 | 173 | 3.3 |
| 2001/1 | 連結 | 5,304 | 83.3 | 1.6 |
| 2002/1 | 連結 | 5,515 | 149 | 2.7 |
| 2003/1 | 連結 | 5,588 | 176 | 3.1 |
| 2003/9 | 連結 | 3,534 | 61 | 1.7 |
| 2004/3 | 連結 | 2,909 | 103 | 3.5 |
| 2005/3 | 連結 | 4,341 | 191 | 4.4 |
| 2006/3 | 連結 | 5,615 | 239 | 4.3 |
| 2007/3 | 連結 | 5,521 | 42 | 0.8 |
| 2008/3 | 連結 | 4,935 | 76 | 1.5 |
参考文献
参考文献
参考
- 日経ビジネス 2003年8月25日号 p11
- 日経ビジネス 2004年2月16日号 p38-39
- 日経ビジネス 2004年2月16日号 p42-45 編集長インタビュー
- 丸井グループ 有価証券報告書 第89期(2025年3月期)【沿革】
- 丸井 有価証券報告書 第70期(2006年3月期)【連結財務諸表 注記】
- 丸井 有価証券報告書 第70期(2006年3月期)【役員の状況】