オートモーティブシステムズ譲渡(2023年・パナソニックの決断)2023年 | パナソニックの決断
何をなぜ決めたか:全株式を譲渡しつつ持株会社に2割を残す方式での車載事業の切り出し
概要
2023年11月17日、パナソニック ホールディングスは、車載機器子会社パナソニック オートモーティブシステムズ(PAS)の事業について、米投資ファンド大手アポロ・グローバル・マネジメントのグループ会社と共同パートナーになることで基本合意書を締結した。当時PASの株式は同社が100%保有しており、取引が実現すればPASは持分法適用会社となる予定とされた。判断を率いたのは、2021年6月に就任した楠見雄規社長である。
- パナソニック ホールディングス 2023年度第3四半期 決算概要(決算説明資料、2024年2月2日)「パナソニック オートモーティブシステムズ株式会社に関する基本合意」
- [1]
- [2]
- パナソニック ホールディングス 有価証券報告書 第116期(2023年3月期)【沿革】
- [3]
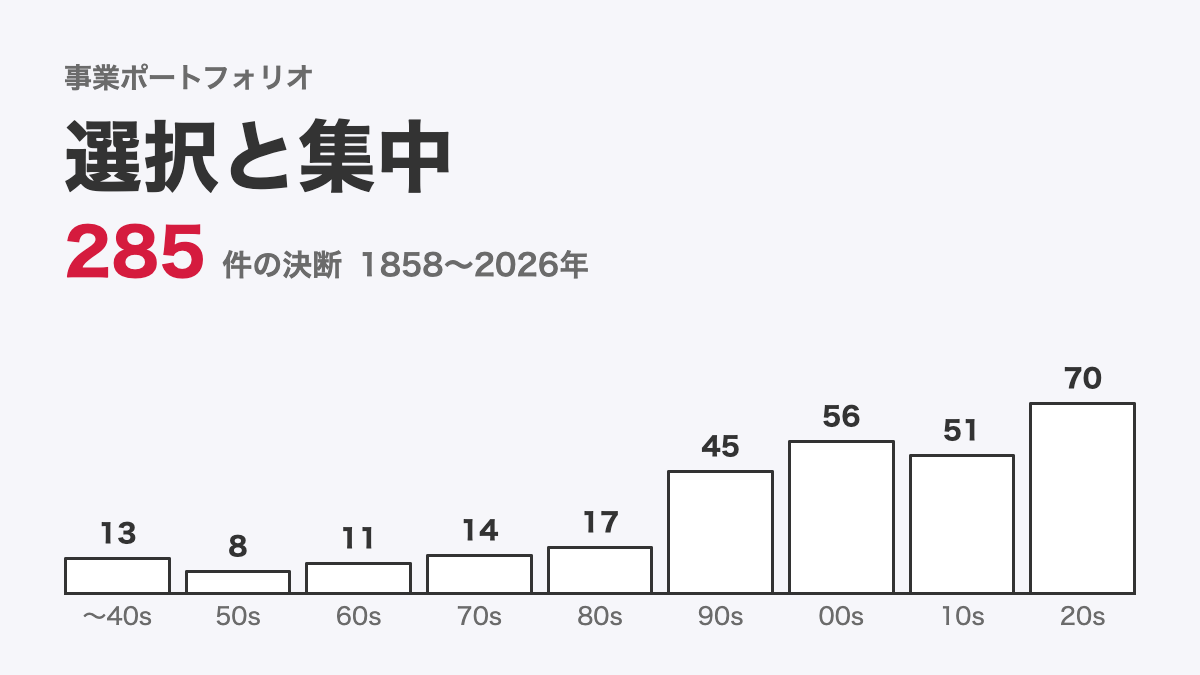
同社はPASの件を、ベストオーナーの視点に基づく事業ポートフォリオの見直しの1つと位置づけた。2024年3月29日の取締役会は、PASの譲渡と同時に、パナソニック コネクトの子会社Blue Yonderが米One Network Enterprisesを約8億3,900万ドルで買収する契約も決議した。投資領域と定めたSCMソフトウェアの買収と車載機器の譲渡が、同じ取締役会で決まったことになる。
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [4]
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営上の重要な契約等】
- [5]
- [6]
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営方針、経営環境及び対処すべき課題等】
- [7]
背景
パナソニックグループは2022年4月に持株会社制へ移行し、PASを含む9社に事業を承継した。投資領域には車載電池・空質空調・SCMソフトウェアの3事業を定めた。車載電池の事業は、2009年11月5日〜12月9日の公開買付けで取得した三洋電機と、2014年10月1日に締結したテスラ向けの円筒形リチウムイオン電池セルの生産・供給契約に連なる。一方でPASの事業は、電動化とソフトウェア・デファインド・ビークルへの変化に対応する大規模な開発投資を要し、会社はその投資を自力では十分に実行できないと判断した。
- パナソニック ホールディングス 有価証券報告書 第116期(2023年3月期)【沿革】
- [8]
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営方針、経営環境及び対処すべき課題等】
- [9]
- パナソニック 有価証券報告書 第102期(2009年3月期)【経営上の重要な契約等】【事業等のリスク】 / 第103期(2010年3月期)注記「企業結合」 / 第104期(2011年3月期)【経営上の重要な契約等】、注記「非支配持分との資本取引」「後発事象」
- [10]
- パナソニック 有価証券報告書 第108期(2015年3月期)【経営上の重要な契約等】【設備の新設、除却等の計画】、【株式の保有状況】 / 第109期(2016年3月期)【設備投資等の概要】 / パナソニック ニュースリリース(2014年7月31日)
- [11]
- パナソニック ホールディングス グループ戦略説明会(グループCEO 楠見雄規、2024年5月17日)「ベストオーナーの視点 パナソニック オートモーティブシステムズ(PAS)の事例」
- [12]
決断前の数字は回復の途上にあった。2023年3月期のオートモーティブの売上高は前年度比22%増の1兆2,975億円、セグメント利益は162億円で利益率は1.3%にとどまった。同期は部材価格の高騰などで上期が赤字となり、下期に黒字化した。基本合意を締結した2024年3月期は売上高が15%増の1兆4,919億円、営業利益が428億円となった。
- パナソニック ホールディングス 有価証券報告書 第116期(2023年3月期)注記「セグメント情報」
- [13]
- パナソニック ホールディングス 有価証券報告書 第116期(2023年3月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [14]
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [15]
内容
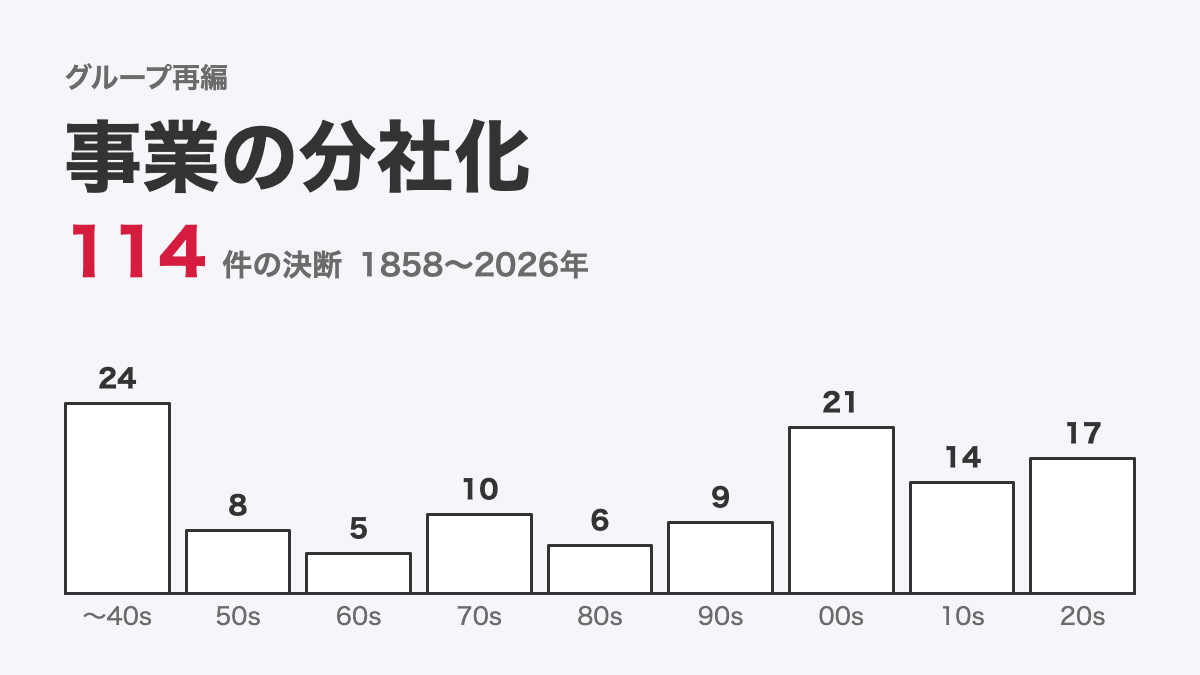
2024年3月29日の取締役会で、PASの全株式をアポロ系ファンドが間接的に保有するStar Japan Acquisitionへ譲渡し、その親会社にあたるStar Japan Holdingsの株式20%を取得する株式譲渡契約と、アポロとの株主間契約の締結を決議した。譲渡価額は企業価値3,110億円から調整額約700億円を控除した約2,400億円を起点に確定するとした。2024年度の業績見通しには株式譲渡損500億円を織り込んだ。譲渡は2024年12月2日に完了し、連結では22,978百万円の事業譲渡損を「その他の損益」に計上した。
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営上の重要な契約等】
- [16]
- [17]
- パナソニック ホールディングス 2023年度決算概要/2024年度業績見通し(決算説明資料、2024年5月9日)
- [18]
- パナソニック ホールディングス 有価証券報告書 第118期(2025年3月期)注記「子会社」
- [19]
取引に先立ち、車載機器の各連結子会社の事業・資産をPASに集約する組織再編を予定したが、Ficosa International, S.A.は対象外として連結子会社に残した。PASは商号とパナソニックの商標を一定期間使用する。第117回定時株主総会で梅田取締役は600億円の損失について、2002年の松下通信工業の完全子会社化で計上したのれんの減損で300億円以上が生じ、残りの300億円はサービス支援やブランドの使用料で回収すると説明した。
- パナソニック ホールディングス 有価証券報告書 第117期(2024年3月期)【経営上の重要な契約等】
- [20]
- [21]
- パナソニック ホールディングス 第117回 定時株主総会 質疑応答要旨
- [22]
考察:持分を残して事業を外へ出す
考察:持分を残して事業を外へ出す
この決断は、成長投資を要する大型事業を自社で保有し続けるか、外部資本に委ねて関与だけを残すかという問いへの答えである。型は、持分を残す事業の切り出しである。基本合意の前年度にあたる2023年3月期のオートモーティブは売上高1兆2,975億円に対し、セグメント利益は162億円、利益率は1.3%にとどまった。電動化とソフトウェア化に対応する大規模な開発投資を、この収益力で自力で続けることは難しい。パナソニック ホールディングスはベストオーナーの視点からそう判断し、外部資本を選んだ。
ただ、業績の底で切り離したわけではない。2024年3月期のオートモーティブは売上高1兆4,919億円、営業利益428億円まで回復していた。回復の途上で全株式を譲渡すれば、その後の成長の利益を受け取れるのは持分20%の範囲に限られる。同じ車載でも、車載電池を投資領域と定める一方で、コックピットシステムを中心とするPASを投資領域の外とした。回復の利益よりも、投資領域への資本の集中を優先した判断である。
譲渡は2024年12月に完了し、連結の事業譲渡損は22,978百万円で、業績見通しに織り込んだ500億円を下回った。ただ、この決断の成否は譲渡損の額では決まらない。PASがグローバルのトッププレーヤーへ到達して持分20%の価値を高められるか、そして掲げた将来の株式上場が実現するかが、決着の条件である。同時に、PASを連結から外したパナソニック ホールディングスが、投資領域の車載電池とSCMソフトウェアの収益性を向上できるかも問われる。
業績の推移
パナソニック:業績の推移
| 決算期 | 連単 | 売上高億円 | 営業利益億円 | 利益率% |
|---|---|---|---|---|
| 2018/3 | 連結 | 79,821 | 3,805 | 4.8 |
| 2019/3 | 連結 | 80,027 | 4,115 | 5.1 |
| 2020/3 | 連結 | 74,906 | 2,938 | 3.9 |
| 2021/3 | 連結 | 66,987 | 2,586 | 3.9 |
| 2022/3 | 連結 | 73,887 | 3,575 | 4.8 |
| 2023/3 | 連結 | 83,789 | 2,886 | 3.4 |
| 2024/3 | 連結 | 84,964 | 3,610 | 4.2 |
| 2025/3 | 連結 | 84,581 | 4,265 | 5.0 |
| 2026/3 | 連結 | 80,487 | 2,364 | 2.9 |
会社自身の言葉3件
会社自身の言葉
| 発言者 | 引用 | 出所 |
|---|---|---|
| 楠見グループ CEO | 「IT やソフトウェアは、パナソニック オートモーティブシステムズ㈱に技術力があり、今も一生懸命やっているが、資本構成ではアポロ社に譲渡した。その領域で大きな開発投資を行い、効率的に事業を推進し成長を果たすためには、自動車業界に明るいアポロ社のもとが最適だと考えた結果である。」 | 第118回 定時株主総会 質疑応答要旨(2025年)(1) |
| パナソニック ホールディングス | 「一方、先に示したベストオーナーの視点に照らし合わせると、その投資を私どもでは十分に実行できず、ここは外部の力を借りる必要があると判断。」 | グループ戦略説明会(2024年5月17日)「ベストオーナーの視点 PASの事例」 |
| パナソニック ホールディングス | 「この取引自体を見れば損失が出るが、巨額な資金で競争優位を確立していく、そのためにアポロ社と提携をしていく、との趣旨に則ってのことなので、ご理解賜りたい。」 | 第117回 定時株主総会 質疑応答要旨(2024年)(3) |