量産路線の放棄と米国販社の再建(1990年・SUBARUの決断)1990年 | SUBARUの決断
何をなぜ決めたか:独自の流儀を貫いた指揮による本体黒字化への立て直し
概要
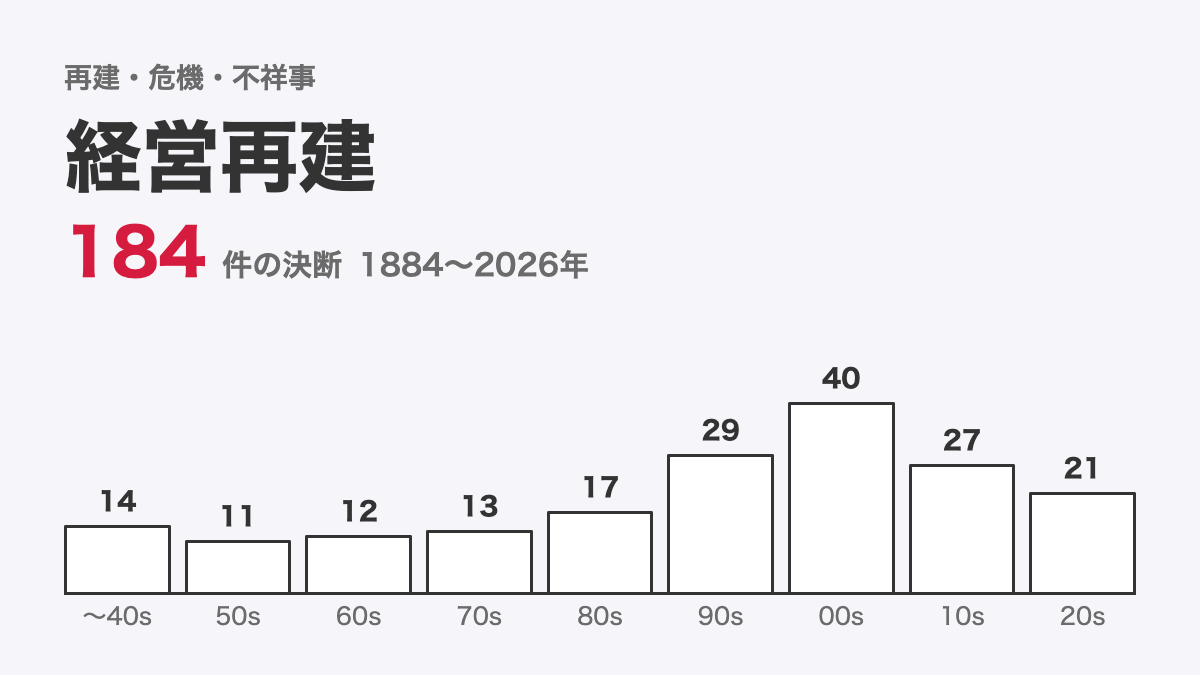
1990年6月、日産ディーゼル工業社長の川合勇氏が富士重工業の社長に就任し、興銀出身の田島敏弘社長は代表取締役会長に転じた。富士重工業は内需の急拡大のなかで90年3月期に営業赤字を計上しており、川合社長は量産型の「ミニトヨタ」を目指した経営を改め、米国の販売会社スバル・オブ・アメリカ(SOA)の立て直しから再建に着手した。同年8月にはSOAを買収して100%子会社とし、担当常務が販売体制のテコ入れにあたった。
このトップ人事は、1990年4月上旬に興銀の中村金夫頭取、日産自動車の久米豊社長、田島・川合両氏の4者で固めたものである。川合社長は日産との合併を否定し、単独での再建を掲げる一方、日産に米国ディーラー向けのファイナンスへの協力を求め、受託生産・新車の共同開発・部品の共通化でも提携を進めると表明した。
背景
富士重工業の営業損益は、89年3月期の26億円の黒字が90年3月期には296億円の赤字に転じた。追い打ちとなったのが、いすゞ自動車が49%、富士重工業が51%を出資する米国工場スバル・いすゞ・オートモーティブ(SIA)である。89年9月に生産を開始したSIAは最低採算ラインが月産1万2500台であったのに対し、富士重工業のレガシィの生産は月5000台にとどまっていた。SIAの1年間の赤字は200億円を超えた。
決断前の数字も地盤の弱さを示していた。輸出向けを含む国内の総生産台数は、90年3月期に50万8412台と、87年3月期の63万1829台から約12万台減少した。トヨタが車種間で60〜70%の部品を共有化していたのに対し、富士重工業の共有化率は20%程度にとどまった。米国ではSOAが旧「レオーネ」の在庫を大量に保有し、その処理に追われてレガシィの投入が遅れた。
内容
川合社長は損失の拡大を止める緊急措置から着手した。米国に積み上がった約6万台の在庫を半減させる目標を掲げ、販促と広告に多額の費用を投じた結果、富士重工業の91年3月期の経常損益は636億円の赤字となった。同期の配当は中間・期末とも見送った。業界再編の議論が続くなか、富士重工業は欧州型の特徴あるメーカーへの転換と独立しての存続を選択した。
本筋の周りでは、組織の意識改革とコスト削減を並行させた。川合社長は現場の係長・班長2000人との対話集会を開き、販売強化のため1年半で延べ830人の社員をディーラーに出向させた。部品メーカー10社をグループ化して原価低減運動を進め、坂本工業では半年間で工程数を37%削減した。一方で、首都圏の土地の含みを売却して赤字を補う手法は退けた。
考察:規模を追うより、強みをどこで活かすか
考察:規模を追うより、強みをどこで活かすか
川合社長が向き合ったのは、赤字の穴埋めそのものより、中堅メーカーが大手と同じ量産効果で稼ごうとした経営の誤りであった。トヨタが部品の共有化で原価を下げる市場で車種を広げれば、富士重工業はコスト高を避けられない。生産現場を歩いてきた経営者が、米国の販売在庫を一気に半減させて損失を確定させ、四輪駆動車や多目的車という得意分野に経営資源を集中すると定めたことに、銀行主導の経営とは異なる性格がある。
ただ、再建の初手は本体の財務を大きく傷めた。91年3月期の経常赤字636億円は、在庫処理の販促費を一度に計上した結果であり、配当も中間・期末とも見送った。土地の含みを売却しない方針をとった以上、累積損失は特別積立金の取り崩しで処理するほかなく、SIAの採算も月産1万2500台という採算ラインの壁を越えられないままであった。損失の底を早く見せることと、米国工場の負担を残すことは、同じ選択の表と裏であった。
到達点は部分的な成功と言える。営業赤字296億円の決算から2年後の92年3月期には、20億円の経常黒字を見込むまで業績を回復させた。レガシィワゴンを軸に付加価値の高い車へ絞る方針は、量の拡大を追わないという経営計画の言葉として定着した。一方で、中期計画の売上高と利益の目標は掲げた段階にとどまり、累積損失の解消と復配、SIAの立て直し、日産との関係の修復は次の段階に持ち越された。
業績の推移
SUBARU:業績の推移
| 決算期 | 連単 | 売上高億円 | 経常利益億円 | 利益率% |
|---|---|---|---|---|
| 1985/3 | 単体 | 6,721 | 301 | 4.5 |
| 1992/3 | 連結 | 10,404 | -302 | -2.9 |
| 1993/3 | 連結 | 10,478 | -275 | -2.6 |
| 1994/3 | 連結 | 10,158 | -283 | -2.8 |
| 1995/3 | 連結 | 11,033 | 62 | 0.6 |
参考文献
参考文献
参考
- SUBARU ファクトブック(2017年)【沿革】
- 日経ビジネス 1991年10月7日号 p13-16
- SUBARU 有価証券報告書 第94期(2025年3月期)【沿革】/日経ビジネス 1990年12月31日号 p56-59 編集長インタビュー
- 日経ビジネス 1990年5月7日号 p29
- 日経ビジネス 1990年12月31日号 p56-59 編集長インタビュー
- 日経ビジネス 1990年2月12日号 p20-23
- SUBARU 有価証券報告書 第94期(2025年3月期)【沿革】