多角化路線の見直し(1990年・ヤマハの決断)1990年 | ヤマハの決断
何をなぜ決めたか:希望退職と有望事業の分社化
概要
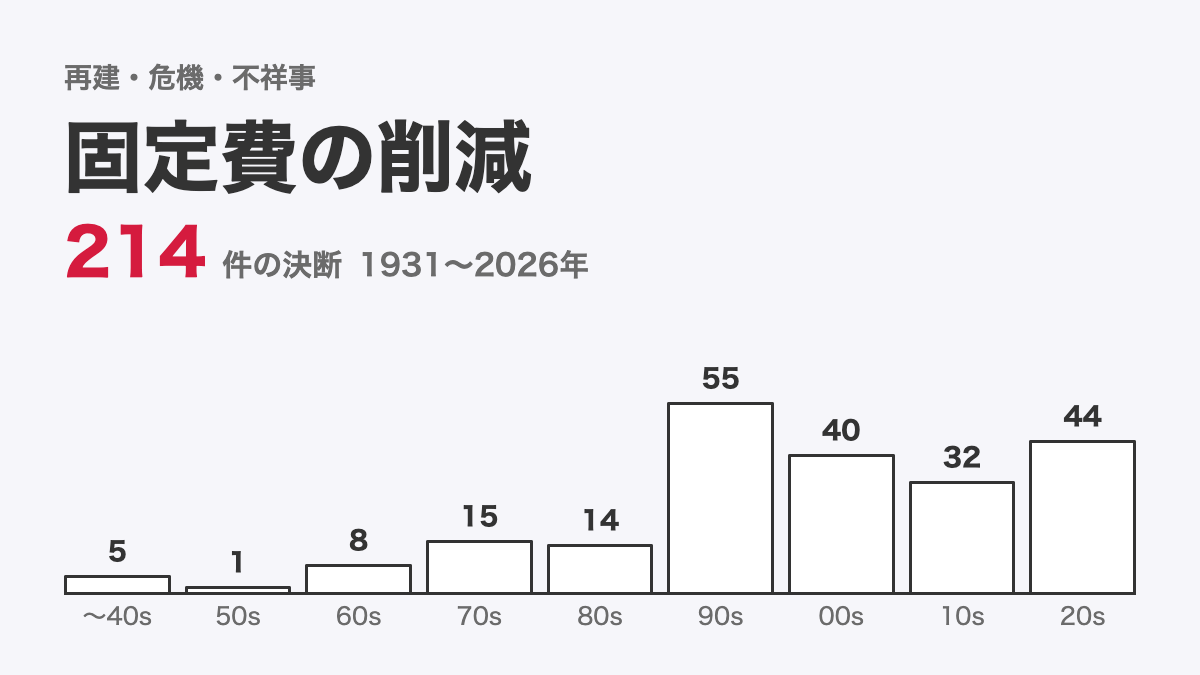
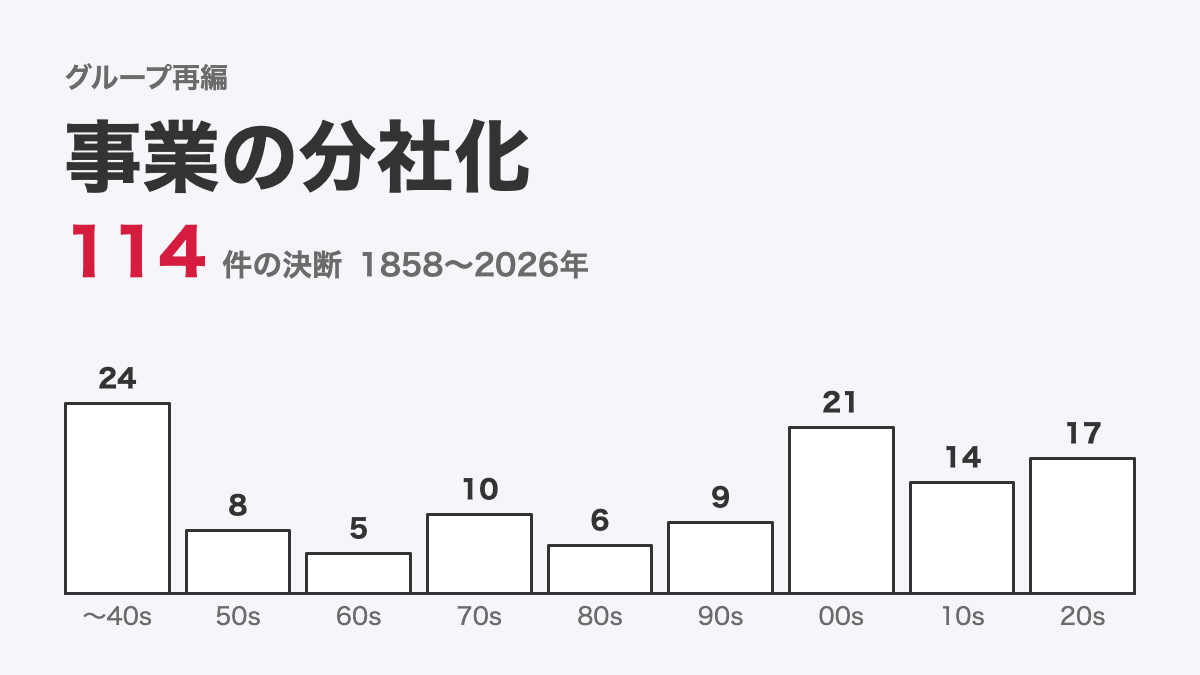
1991年、楽器需要の低迷で収益力が急速に低下したヤマハが、川上浩社長の下で希望退職による減量と有望事業の分社化に踏み切った経営判断。1990年6月にレクリエーション部門をヤマハリゾートとして設立したのに続き、1991年10月にリビング部門をヤマハリビングテック、11月に電子金属事業部の技術・生産部門をヤマハメタニクスとして切り出した。いずれも100%出資である。
有望な事業が楽器の文化に染まって潰れてしまうのを防ぐ狙いの分社化であり、社内でも賛成と反対に意見が割れた。上島清介副社長は『分社化した会社がヤマハ本体の売り上げを抜くまでに成長すれば、これほどうれしいことはない。ヤマハ本体の事業は、楽器、半導体、AV機器の3本柱にまとめ,合理化で利益を伸ばす体制を築く』と、本体の姿を描いてみせた。
背景
1989年3月期の売上高は前期比1.5%増の3,975億7,100万円にとどまり、経常利益は33.1%減の103億5,900万円に減少した。売上高は1990年3月期に3,847億円(3.2%減)、1991年3月期に3,835億円(0.3%減)と減少し続け、1992年3月期の営業利益50億円・経常利益80億円という見込みは、1988年3月期の半分の水準だった。国産ピアノの内需は1981年の975億円から1990年に692億円へ縮み、電子楽器などの内需も1984年の800億円から739億円に減少していた。
1991年3月期に楽器の売上高比率は56%まで下がったが、利益を出していたのは半導体部門だけで、その半導体も同期は赤字だった。川上浩社長は『ヤマハもピアノというガリバー製品を持つだけに、楽器に安住する体質ができてしまった』と、多角化が根づかない理由を認めている。
内容
減量は希望退職制度「転進ライフプラン」で進めた。制度は1989年から5カ年計画で毎年実施するもので、1991年夏の募集では会社の予想を上回る724人が辞めた(翌春の報道では710人)。40歳以上の全社員を対象にした個別面談が批判を招き、一部の管理職からは「ほとんど強制的に解雇された」との内部告発が出た。
分社した事業のうち、ヤマハリビングテックは住空間の総合メーカーとして全国に展開し、楽器とオートバイに続くグループの第三の柱に育てる方針を掲げた。ただ切り出した事業はまだ自力で利益を稼ぐまでに育っておらず、会社が分かれることで事業間の相乗効果はかえって求めにくくなる。
考察:楽器の体質から事業を切り離す試み
考察:楽器の体質から事業を切り離す試み
ヤマハが分社化を選んだのは、単年度の減益への対処というより、楽器で成功した体質そのものから有望事業を切り離すためだったと考えられる。作れば系列店が売ってくれる楽器の発想は、競争の激しいオーディオなどの新事業では通用しなかった。リビング部門と電子金属の生産部門を100%出資の子会社とし、本体を楽器・半導体・AV機器に絞る構想は、育ち切っていない事業を本体の慣行から離し、残った事業の収益力を立て直すための組み替えだった。
ただ、事業間の相乗効果を阻んでいたのが事業部ごとの縦割りだったのなら、会社を分けることは連携をさらに難しくする選択でもあった。切り出した事業はまだ自力で利益を稼ぐ段階になく、売上高も2期続けて減少していた時期である。減量の手段とした希望退職は724人の退職と内部告発を招き、社員の経営陣への信頼を損ねた。組織を細かく分けるほど、それを統括する経営の力量が問われるという課題を、ヤマハは抱えたまま分社化に進んだ。
到達点で見れば、この判断は経営体制の面で失敗に終わった。分社化の翌年の1992年2月、川上浩社長は解任動議の動きを前に自ら退任し、後任の上島清介社長は翌3月に本部制の導入を宣言して事業部を統括する組織へ切り替えた。分社化そのものは子会社として残ったが、それを支えるはずだった事業部制と経営体制は早々に改められた。業績回復の切り札とされた施策は、社長交代と組織の再編を経て、次の経営陣に引き継がれることになった。
業績の推移
ヤマハ:業績の推移
| 決算期 | 連単 | 売上高億円 | 当期純利益億円 | 利益率% |
|---|---|---|---|---|
| 1988/4 | 単体 | 3,918 | 54.1 | 1.4 |
| 1989/4 | 単体 | 3,975 | 36.7 | 0.9 |
| 1990/4 | 単体 | 3,846 | 42.5 | 1.1 |
| 1991/3 | 単体 | 3,834 | 40.7 | 1.1 |
| 1992/3 | 連結 | 5,128 | 57.4 | 1.1 |
| 1993/3 | 連結 | 4,834 | 18.2 | 0.4 |
| 1994/3 | 連結 | 4,456 | -39.8 | -0.9 |
| 1995/3 | 連結 | 4,825 | 53.3 | 1.1 |
参考文献
参考文献
参考
- 日経ビジネス 1991年12月23日号
- 日本の経営者 平成5年版(時評社, 1992年)
- Decide 1989年 7巻4号
- 日経ビジネス 1992年4月6日号
- 日経ビジネス 1992年3月2日号