自動線材切断機を譲渡(1989年・キーエンスの決断)1989年 | キーエンスの決断

更新:

何をなぜ決めたか:黒字の切断機から撤退し、見込み生産のセンサーへ集中

概要
概要

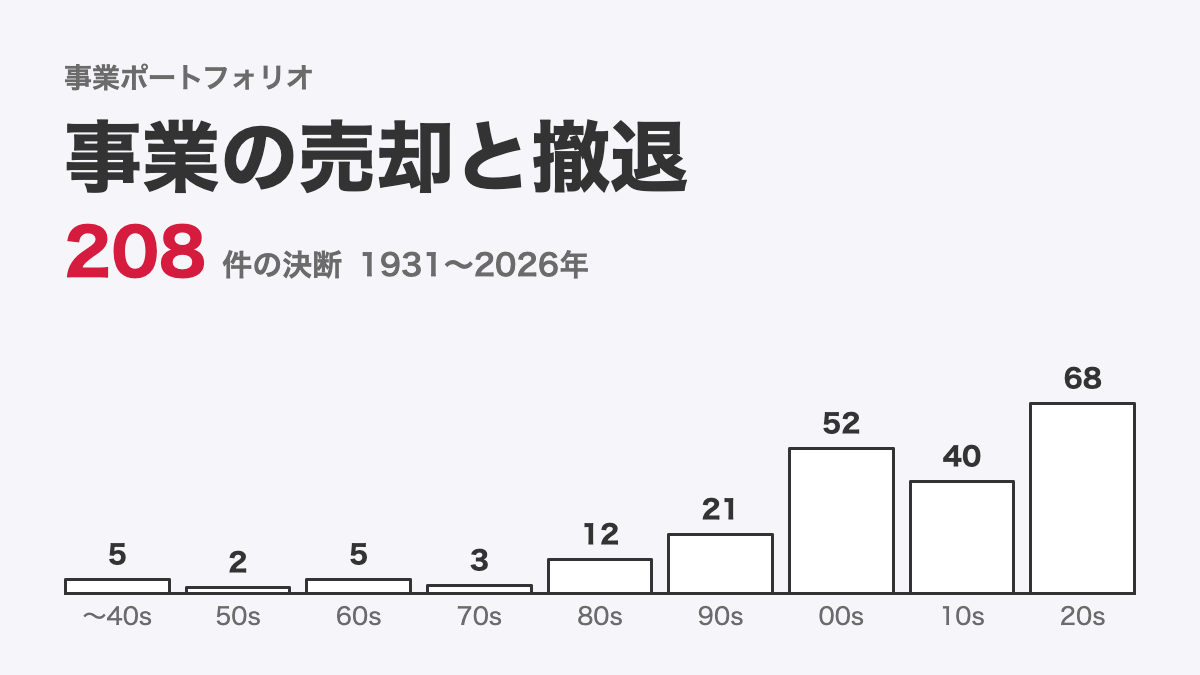
キーエンス(当時リード電機)は1972年、自動制御機器や電子応用機器の開発・製造販売から出発した。1982年、創業期からの製品だった自動線材切断機の製造・販売権を他社へ売却した。切断機は利益率が2割あり、年商の1割を占める主力製品の一つだった。同じ時期には、売上の30%近くを1社が占めていた大手機械メーカーからの受注も絞った。

背景
背景

リード電機は1973年4月に工場自動化用のセンサーの製造販売を始め、1974年5月に株式会社へ改組した。初期の主力は、高価なプレス金型の損傷を防ぐ磁気応用センサーで、トヨタ自動車の元町工場に採用された後、日産、三菱、ホンダ、富士重工やオートバイメーカーへ広がった。1980年には光学式のセンサーに進出した。売上高は設立から1億円を達成するまで5年かかり、次の5年で10億円の水準に乗った。1982年3月期の売上高は9億円、経常利益は3億2000万円だった。

内容
内容

切断機は、営業利益率40%のFAセンサーより利益率が低く、商品の中身も違うため開発の手間が分かれていた。生産をやめる最大の理由は、利益率が社内の平均を下回ることだった。大手機械メーカーからの新しい注文は、開発の難しさや原価を理由に断り、特定の取引先への過度の依存を避けた。滝崎武光社長は、客の要望を受けてから開発すると1〜2年で同種の製品が出回り価格競争になるとして、受注生産は一切行わず、見込み生産で量産する方針を後に説明している。1987年時点のユーザーは電機・電子20.0%、産業機械16.5%、鉄鋼・金属9.6%と、製造業全般に分かれていた。

考察:利益率で事業を選ぶ基準
考察

考察:利益率で事業を選ぶ基準

1982年3月期の売上高は9億円で、切断機はその1割を占めていた。小さな会社にとって軽くない黒字の製品から撤退した基準は、利益の額ではなく、社内平均の利益率との比較だった。同じ時期に大口の取引先を絞ったのも、売上の大きさより、1社の注文に開発と生産が左右されないことを優先したためと読める。どちらも、注文に合わせて作る機械から、自社で仕様を決めて量産するセンサーへ事業を寄せる動きだった。

売上を自ら減らす選択は、目先の成長率を下げる。輸出関連のユーザーが円高で設備投資を抑えた1987年3月期には、売上高の伸びが鈍り、経常利益は微増だった。それでも、1985年3月期に42億円だった売上高は1989年3月期に146億円となり、取引先は1988年の約35,000社から1996年には5万社を超えた。最も取引の多い企業でも売上高の1%未満で、利益率で選ぶ基準は生産の外注の線引きにも及んでいる。

Yutaka Sugiura, 2026年7月
業績の推移

キーエンス:業績の推移

売上高(億円)当期純利益率(%)
データの出所
  • 1985年証券42(2)(491)
  • 1986年証券42(2)(491)
  • 1987年証券42(2)(491)
  • 1988年証券42(2)(491)
  • 1989年証券42(2)(491)
決算期連単売上高億円当期純利益億円利益率%
1985/3単体42.257.5717.9
1986/3単体60.8810.7317.6
1987/3単体73.2112.0616.5
1988/3単体101.415.8415.6
1989/3単体146.627.8419.0
1991/3単体262——
参考文献

参考文献

参考

  • キーエンス 有価証券報告書 第34期(2006年3月期)【沿革】
  • 日経ビジネス 1989年5月22日号
  • 日経ビジネス 1996年6月17日号
  • 証券アナリストジャーナル 1988年7月号
  • 証券アナリストジャーナル 1987年12月号
  • 証券 1990年 42巻2号
  • キーエンス 有価証券報告書「第34期(2006年3月期)【沿革】【事業等のリスク】」
  • キーエンス 有価証券報告書「第56期(2025年3月期)【経営方針、経営環境及び対処すべき課題等】」
次に読む決断

該当する論点

上場企業の経営論点を見る

同業他社の業績概況

免責事項およびポリシー