シック・HDの完全子会社化(2022年・光通信の決断)2022年 | 光通信の決断
何をなぜ決めたか:上場子会社を完全子会社化してグループに取り込む資本政策
概要
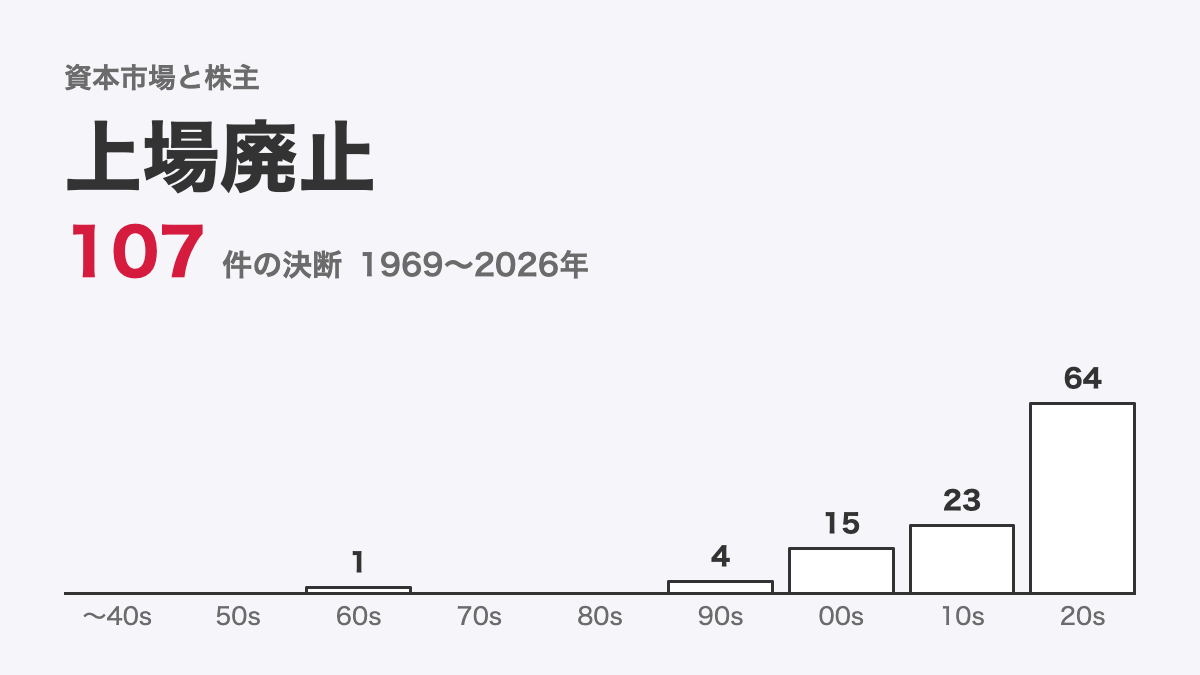
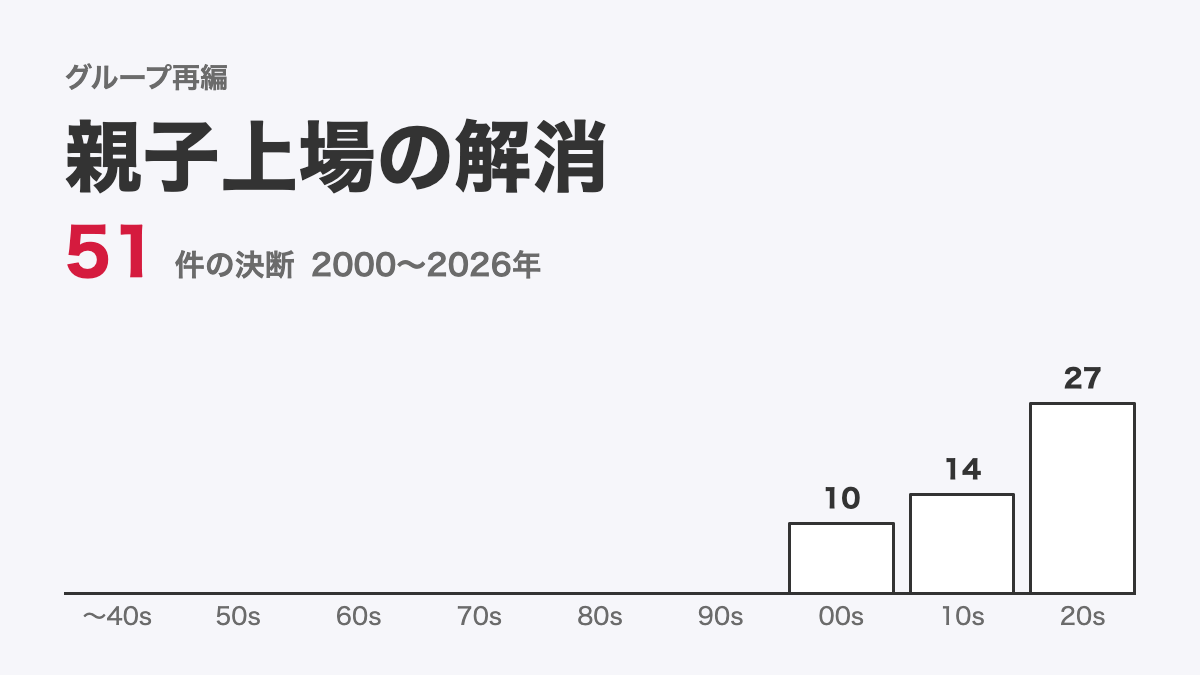
2022年1月18日、光通信の完全子会社であるHCMAアルファは、光通信が所有割合51.85%を保有する東証マザーズ上場のシック・ホールディングスへの公開買付けを決定した。買付価格は1株730円で、応募は10,760,299株に達し、買付け後の株券等所有割合は95.42%となった。シック・ホールディングスは2022年4月12日に上場廃止となった。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [1]
- [2]
- HCMAアルファ 公開買付報告書(2022年3月4日)【買付け等の結果】
- [3]
- 光通信 有価証券報告書 第35期(2022年3月期)【関係会社の状況】
- [4]
光通信は自社の保有する5,847,300株も応募することで合意し、保有主体を中間持株会社のHCMAアルファへ集約した。買付者にHCMAアルファを選定した理由は、シナジーを想定する収納代行のSBS社を完全子会社に持つ点にある。同じ事業年度の2021年9月には、子会社の総合生活サービスがNFCホールディングス株式を公開買付けで取得しており、取得価額は6,862百万円、資本剰余金の減少額は3,198百万円だった。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [5]
- [6]
- 光通信 有価証券報告書 第35期(2022年3月期)【子会社に対する所有持分の変動】
- [7]
背景
シック・ホールディングスの中核は、子会社インサイトが営む家賃決済代行である。家賃の全額を不動産オーナーへ概算払いする仕組みのため、取扱高の約20%にあたる資金を継続して借り入れる必要があり、2021年9月期末の取扱高255億円に対して、概算払いに充当する借入額は51億円に達していた。この借入額は2022年9月期に55億円に達する見込みで、資金調達の拡大が必要な状況だった。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [8]
- [9]
- [10]
同社グループは債権流動化限度額6,000百万円と、総額5,500百万円の当座貸越契約およびコミットメントラインを結んでいた。ただし借入契約には、純資産を前年比75%以上に維持するなどの財務制限条項が付されたものがあった。2021年9月期の連結経常利益は559百万円、決済ソリューション事業のセグメント利益は603百万円であり、同社は2023年9月期以降の取扱件数の増加を踏まえ、より迅速で安定した資金調達体制の構築を経営課題と認識していた。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [11]
- [12]
- [13]
内容
上場子会社のままでは、光通信は少数株主に配慮した経営を求められ、提供できる資金額と取引条件を制限せざるを得ない。光通信グループの与信力を活用するため、両社は完全子会社化を最適と結論づけた。買付価格730円は公表前営業日の終値505円に44.55%を上乗せした水準で、プルータス・コンサルティングがDCF法で示した570円から893円の範囲に入る。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [14]
- [15]
- [16]
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の期間、買付け等の価格及び買付予定の株券等の数】
- [17]
価格の協議では、光通信が2021年12月14日に同月10日の終値540円へ20%を加えた648円を提案した。公開買付者はその後658円を提案し、2022年1月12日に対象者から730円以上の提案を受けて、同日に730円で応諾した。買付予定数の下限は6,266,500株に設定し、フルキャストホールディングスと菊井聡氏とも応募について合意した。
- HCMAアルファ 公開買付届出書(2022年1月19日)【買付け等の目的】
- [18]
- [19]
- [21]
- HCMAアルファ 公開買付報告書(2022年3月4日)【買付け等の結果】
- [20]
考察:完全子会社化で解く資金調達の制約
考察:完全子会社化で解く資金調達の制約
この選択の核心は、支配の拡大ではなく資金調達の制約の解消にある。光通信は所有割合51.85%の時点で、シック・ホールディングスを既に連結子会社としていた。それでも非上場化を選択したのは、上場子会社のままでは少数株主への配慮から提供できる資金額と取引条件に制限が生じ、取扱高の拡大に比例して増大する概算払い資金を機動的に支えられないと判断したためである。買付者を中間持株会社のHCMAアルファとし、収納代行のSBS社との連携も想定した。
ただ、非上場化の代償は少数株主への対価と資本剰余金の減少である。光通信の当初の提案は648円で、対象者の提案を受けて730円で応諾した。少数株主に示されたのは、上場の継続ではなく、市場価格を上回る価格での売却の機会だった。光通信の連結では取得価額が非支配持分の変動額を上回り、差額の325百万円を資本剰余金の減少額とした。この対価は、子会社の資金調達の制約を解消するための費用と推察される。
決着の条件は、インサイトの取扱高と資金調達の推移にある。2021年9月期末の取扱高は255億円、概算払いに充当する借入額は51億円で、借入額は2022年9月期に55億円に達する見込みだった。判断の当否は、光通信グループの与信力の活用により資金調達の制約を解消して取扱高を拡大したか、SBS社との連携で新規サービスを実現したかで定まる。2025年7月のザッパラスでも光通信は完全子会社化を決議しており、この資本政策の評価は個社の成果の積み上げで決まる。
業績の推移
光通信:業績の推移
| 決算期 | 連単 | 売上高億円 | 営業利益億円 | 利益率% |
|---|---|---|---|---|
| 2017/3 | 連結 | 4,289 | 416 | 9.7 |
| 2018/3 | 連結 | 4,275 | 511 | 12.0 |
| 2019/3 | 連結 | 4,843 | 643 | 13.3 |
| 2020/3 | 連結 | 5,245 | 730 | 13.9 |
| 2021/3 | 連結 | 5,594 | 693 | 12.4 |
| 2022/3 | 連結 | 5,730 | 836 | 14.6 |
| 2023/3 | 連結 | 6,439 | 866 | 13.4 |
| 2024/3 | 連結 | 6,019 | 945 | 15.7 |
| 2025/3 | 連結 | 6,865 | 1,050 | 15.3 |
| 2026/3 | 連結 | 7,348 | 1,167 | 15.9 |
会社自身の言葉2件
会社自身の言葉
| 発言者 | 引用 | 出所 |
|---|---|---|
| 光通信・HCMAアルファ | 「しかし、企業価値向上のために家賃決済代行サービスの取扱高の増加を推進していく中で今後将来的に資金需要が増加することを考慮すると、資金調達を対象者単独で行うことには限界があり、親会社である光通信を始めとする光通信グループの与信力を有効活用することが必要であると考えられた。」 | 適時開示「シック・ホールディングス株式等に対する公開買付けの開始に関するお知らせ」(2022年1月18日)買付け等の目的 p.20 |
| 光通信・HCMAアルファ | 「2021 年 11 月上旬、光通信と対象者は、対象者の課題である安定した資金調達をよりよい条件で実現するためには、光通信グループの手元資金や資金調達力を機動的に活用することが効果的であるところ、対象者が光通信の上場子会社の状態では少数株主に配慮した経営を行う必要があり、光通信として提供できる資金額及び取引条件は対象者が光通信の完全子会社である場合に比して制限せざるを得ないため、光通信又はその完全子会社が対象者を完全子会社とすることが最適であるとの結論に至った。」 | 適時開示「シック・ホールディングス株式等に対する公開買付けの開始に関するお知らせ」(2022年1月18日)買付け等の目的 p.20 |
数字で見る
数値:意思決定前後の事業数値2件
光通信:資本剰余金と非支配持分の残高
光通信:子会社に対する所有持分の変動
| (百万円) | 資本剰余金 | 非支配持分 | 合計 |
|---|---|---|---|
| 2017年3月期 | △2,568 | △530 | △3,098 |
| 2018年3月期 | 460 | 1,258 | 1,718 |
| 2019年3月期 | △744 | △2,000 | △2,744 |
| 2020年3月期 | 2,322 | 15,486 | 17,809 |
| 2021年3月期 | △2,613 | 211 | △2,402 |
| 2022年3月期 | △3,342 | △6,263 | △9,606 |
| 2023年3月期 | △926 | △2,040 | △2,966 |
| 2024年3月期 | △8,226 | 1,393 | △6,833 |
| 2025年3月期 | 1,291 | △625 | 666 |
| 2026年3月期 | 874 | △2,812 | △1,938 |