三協精機への敵対的買収(1985年・ミネベアミツミの決断)1985年 | ミネベアミツミの決断
更新:
意思決定した企業ミネベアミツミ
決断年1985年
何をなぜ決めたか:試みと、買収される立場に転じたコングロマリット戦略
背景
背景
極小径軸受の専業として出発したミネベアは、高橋高見氏のもとでシンガポール量産と徹底した内製化で高収益を上げ、国内外の部品会社をM&Aで次々に取り込んだ。1984年9月期には売上高1307億円で"1000億円企業"を実現し、多角化の勢いを買収に託していた。
内容
内容
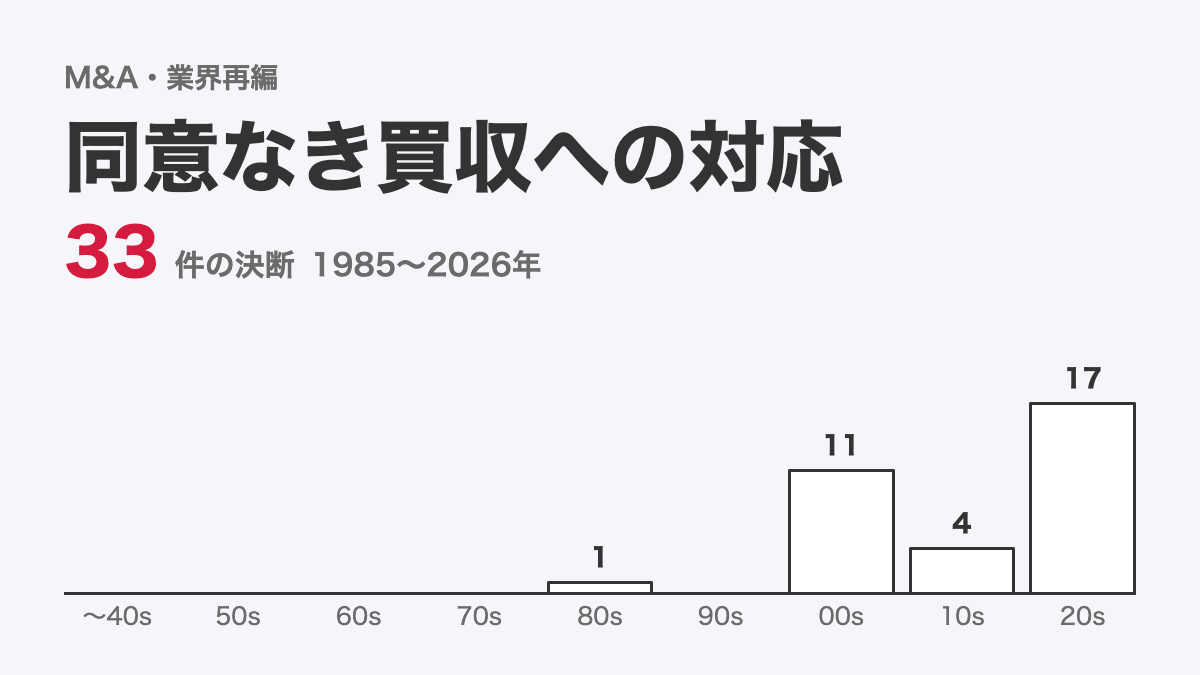
ミネベアは市場で三協精機株を約19%まで買い集め、TOBもちらつかせて合意なき対等合併を迫った。三協はメインバンクの八十二銀行など金融機関・取引先の買い増しで安定株主を6割に固め、労働組合も"絶対反対"を二度声明した。買収側が事業拡大をねらった、日本の敵対的M&Aの先駆例の一つにあたる。
考察:規模を追うか、本業に徹するか
考察
考察:規模を追うか、本業に徹するか
この決断の核心は、本業のベアリングに徹するか、買収で規模と多角化を取るかという問いにある。高橋高見氏は迷わず後者を選び、部品の専業から世界屈指のメーカーへと会社を押し上げた。その拡大の勢いが最も強く表れたのが、1985年の三協精機への敵対的買収の試みであった。だが日本の敵対的M&Aの先駆けとなったこの一手は、銀行・取引先・労働組合が一体で独立を守る"家"のような企業社会の壁に阻まれ、退けられた。規模を至上とする論理は、まだこの時代の日本には根を張れなかった。
皮肉なのは、他社を呑み込もうとした会社が、同じ時期に海外の投資家から呑み込まれかけたことである。買収で得た事業のうち、発光ダイオードや小型モーターは今日の収益に残り、多額を投じた半導体は消えた。攻めの買収がすべて実を結んだわけではない。それでも、部品を安く大量に作る力を核に他社を統合するという高橋高見氏の発想は、のちにミネベアミツミがM&Aで規模を取り戻す道筋に受け継がれた。規模を追うか、本業に徹するか——高橋高見氏がこの時代に突きつけた問いは、部品産業の再編が進む今も古びていない。
Yutaka Sugiura, 2026年7月
業績の推移
ミネベアミツミ:業績の推移
売上高(億円)経常利益率(%)
| 決算期 | 連単 | 売上高億円 | 経常利益億円 | 利益率% |
|---|---|---|---|---|
| 1980/9 | 単体 | 451.16 | 25.32 | 5.6 |
| 1981/9 | 単体 | 735.33 | 34.1 | 4.6 |
| 1982/9 | 単体 | 911.31 | 68.98 | 7.6 |
| 1983/9 | 単体 | 941.4 | 50.52 | 5.4 |
| 1984/9 | 単体 | 1,307.07 | 91.71 | 7.0 |
参考文献
参考文献
参考
- 企業の歴史 : 明治百年(経済春秋社, 1968)
- 週刊東洋経済 1972年11月11日号(東洋経済新報社)
- 日経ビジネス 1983年12月12日号
- 日経ビジネス 1984年6月25日号(日経BP)