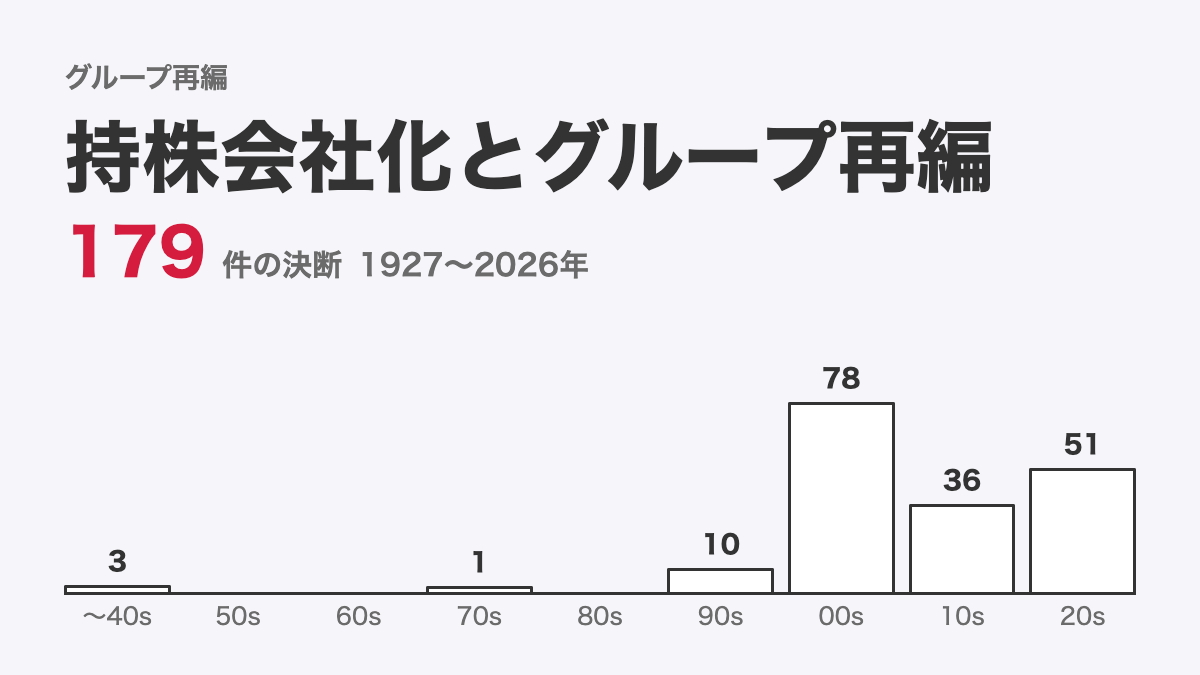
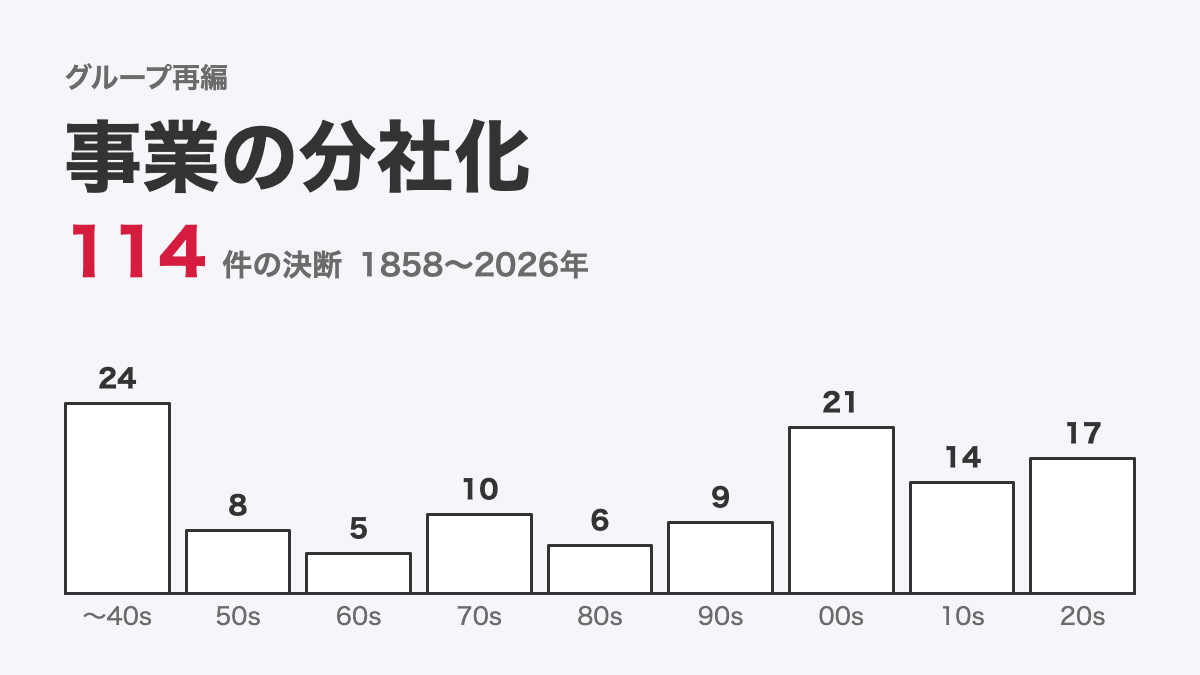
東急が鉄道を分社したのは、本体の役割を鉄道の運営から開発と資産ポートフォリオマネジメントへ移し、成長戦略を担う会社として明確にするためだった。1922年の目黒蒲田電鉄の創立以来、東急は鉄道と沿線開発を一つの会社で営んできた。しかし渋谷の再開発のように不動産への投資が交通への投資を上回る局面では、鉄道の安全投資と開発投資を同じ経営判断の場で並べる体制は、開発の機動性を損なう。社名から「電鉄」を外したのは、その役割の変化を対外的に示すためである。
ただ、分社は鉄道の資本負担を東急グループから切り離すものではない。東急電鉄は完全子会社であり、連結の貸借対照表には分社前と同じく鉄道の設備と負債が残る。2021年3月期の当期純損失562億円は、交通セグメントの減益がそのまま連結の業績を押し下げることを示した。分社で変わったのは意思決定の単位であり、鉄道の需要変動を連結業績から外す効果は持たず、交通の減収は引き続き東急の業績を左右する。
2025年3月期の当期純利益796億円は過去最高益水準となったが、この回復を分社の成果とみなすには材料が足りない。決着の条件は二つある。一つは、事業持株会社となった東急が渋谷などの開発と資産の入れ替えで、鉄道の収益に依存しない収益源を示せるかである。もう一つは、2019年に検討を表明した鉄道以外の事業の体制見直しが、ホテル運営の分割にとどまらず本体の事業構成にまで及ぶかである。