メキシコ子会社の清算(1998年・カプコンの決断)1998年 | カプコンの決断
更新:
何をなぜ決めたか:米国持株会社株式の評価減による最終赤字
概要
概要
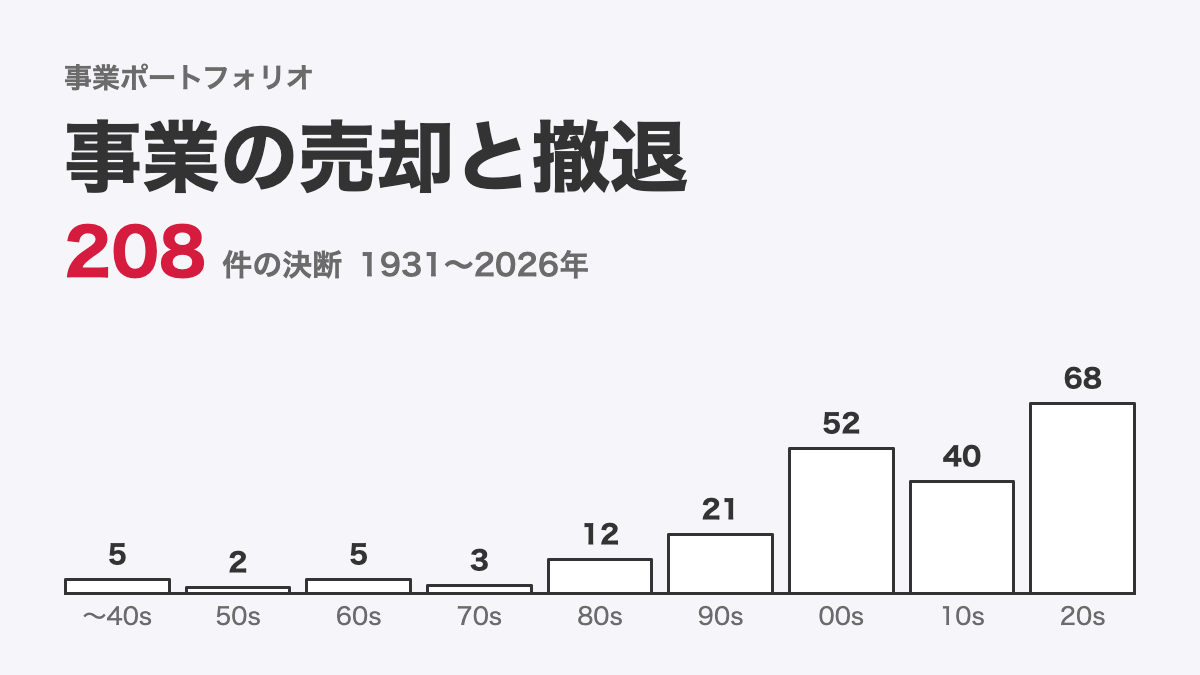
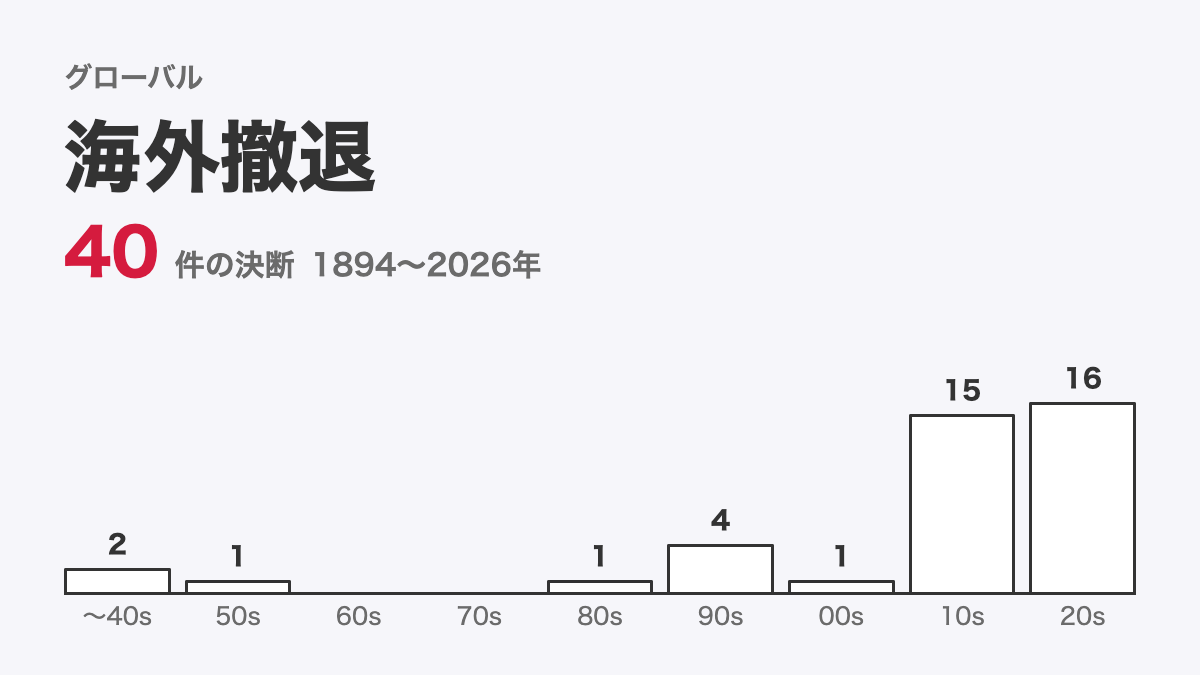
メキシコの販売子会社カプコンメキシコの清算と、米国事業を統括する持株会社カプコンU.S.A.の株式評価減で223億円の特別損失を計上したカプコンが、1998年3月期決算で上場後初の最終赤字を自ら受け入れた財務再建の決断である。
背景
背景
"ストリートファイターII"のヒットで急成長したが、1995年9月中間期には32ビット機向けソフト開発の遅れから単独決算で設立以来初の営業赤字に転落し、米国では在庫処分損も発生していた。
内容
内容
1998年1月23日、業績予想の下方修正を発表。ペソ急落で経営が悪化したカプコンメキシコを清算し、16ビット機ソフトの在庫処分で傷んだ米国持株会社の株式を評価減した。経常利益が厚いうちに損失を一括処理する方針を選んだ。
考察:見栄を捨てた決断が残したもの
考察
考察:見栄を捨てた決断が残したもの
"見栄を捨てて"赤字決算を選んだという辻本憲三氏の言葉は、当時の日本の経営者の間ではむしろ珍しい部類の判断であった、と思われる。本社を自社所有せずリースで済ませ、"身の丈経営"を掲げてきた創業者にとって、含み損を先送りせず一括処理する判断は、経営哲学の延長線上にあったといえる。監査法人の指摘を上回る範囲まで損失を認識したという逸話は、決算数字を取り繕うことより、将来の経営数字にプラスになる方を選ぶという一貫した判断の型を映している。
1998年の傷を財務が痛む前に処理する決断がなければ、2010年代以降の連続増益を支える財務基盤は、違った形になっていたかもしれない。
Yutaka Sugiura, 2026年7月
業績の推移
カプコン:業績の推移
売上高(億円)営業利益率(%)
| 決算期 | 連単 | 売上高億円 | 営業利益億円 | 利益率% |
|---|---|---|---|---|
| 2006/3 | 連結 | 703 | 66 | 9.4 |
| 2007/3 | 連結 | 745 | 96 | 12.9 |
| 2008/3 | 連結 | 831 | 131 | 15.8 |
| 2009/3 | 連結 | 919 | 146 | 15.9 |
| 2010/3 | 連結 | 668 | 56 | 8.4 |
| 2011/3 | 連結 | 977 | 143 | 14.6 |
| 2012/3 | 連結 | 821 | 123 | 15.0 |
| 2013/3 | 連結 | 941 | 102 | 10.8 |
| 2014/3 | 連結 | 1,022 | 103 | 10.1 |
| 2015/3 | 連結 | 643 | 106 | 16.5 |
| 2016/3 | 連結 | 770 | 120 | 15.6 |
参考文献
参考文献
参考
- 日経ビジネス 1995年12月18日号
- 日経ビジネス 1998年2月23日号
- カプコン 有価証券報告書(2006年3月期)【沿革】