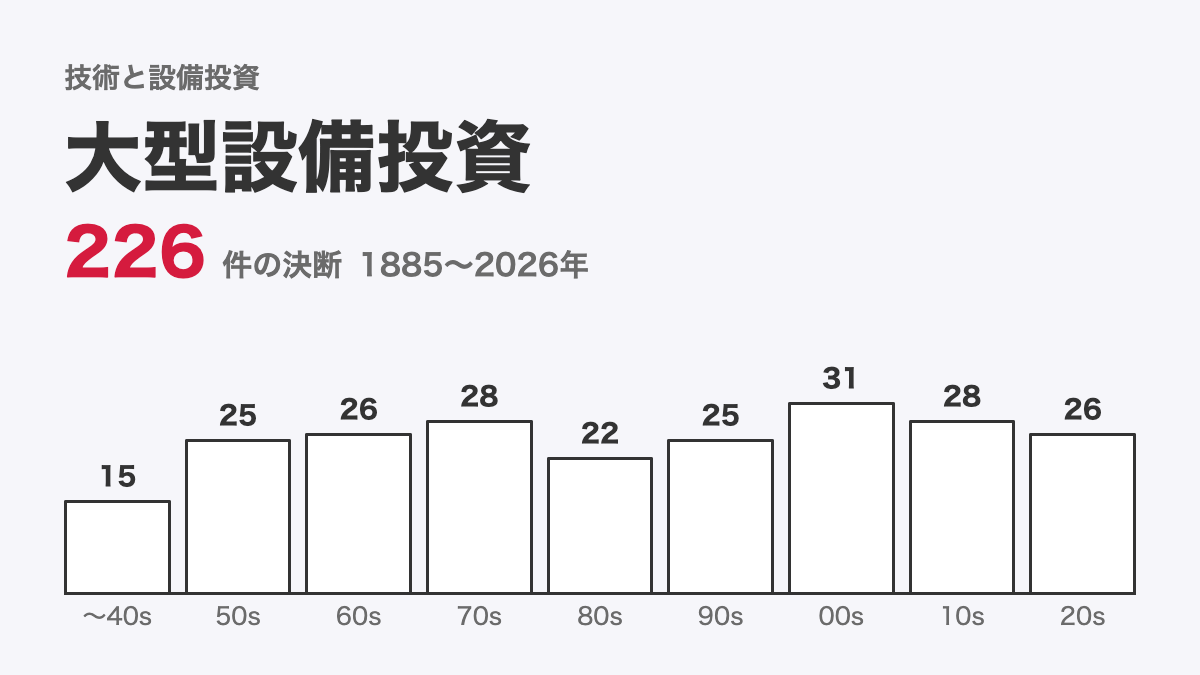
リニア中央新幹線を自己負担建設(2014年・東海旅客鉄道の決断)2014年 | 東海旅客鉄道の決断
何をなぜ決めたか:外部資金に頼らない全額自己負担での新線建設という選択
概要
2014年10月、国土交通大臣が中央新幹線品川・名古屋間の工事実施計画(その1)を認可し、東海旅客鉄道(JR東海)は超電導リニアによる新路線を自己負担で建設する段階へ進んだ。同社は2007年12月に名古屋市までの推進を、2010年4月に大阪市までの営業主体等の指名に同意する意思を表明するにあたり、それぞれ路線建設を自己負担で推進しても健全経営を確保できると判断していた。2011年5月には国土交通大臣が同社を東京都・大阪市間の営業主体及び建設主体に指名し、整備計画を決定して建設を指示した。
自己負担の原則を民間企業の経営と両立させるため、JR東海は2007年12月に、全幹法の適用で設備投資の自主性や経営の自由が阻害されないことを国土交通省に照会し、翌年1月に回答を得た。社内には「中央新幹線工事費削減委員会」を設置し、建設・運営・保守の全ての場面でコストを検証する体制を構築した。2015年3月期の有価証券報告書の提出時点で代表取締役社長は柘植康英氏、2014年4月から代表取締役名誉会長は葛西敬之氏だった。
背景
JR東海は中央新幹線を、「経営の生命線」である首都圏〜中京圏〜近畿圏を結ぶ高速鉄道の運営を持続し、企業としての存立基盤を将来にわたり確保するための計画と位置づけた。東海道新幹線は2014年10月に開業50年を迎え、鉄道路線の建設に長い期間を要することから、将来の経年劣化や大規模災害への抜本的な備えを考える時期にあった。東日本大震災を踏まえ、大動脈輸送を二重系化して災害リスクに備える重要性も高まっていた。
2015年3月期のJR東海の運輸収入1兆2,432億円のうち、東海道新幹線は1兆1,434億円と約9割を占めた。同期の営業収益は1兆6,722億円、営業利益は5,065億円だった。技術の面では、1990年6月に山梨リニア実験線の建設計画の承認を受け、1997年4月に走行試験を開始し、2013年8月には42.8kmへの延伸と設備更新を終えて走行試験を再開していた。
内容
工事実施計画(その1)で申請した工事費は4兆158億円で、開業設備の見込み額を合わせた品川・名古屋間の総工事費は5兆5,235億円の計画だった。この総工事費は、2009年12月の全幹法第5条に基づく調査報告での5兆4,300億円から工事内容を精査したものである。JR東海はまず東京都・名古屋市間を実現し、経営体力を回復させた上で速やかに大阪市まで実現する方針を定めた。認可後は測量、設計、用地取得を計画的に進め、長い工期を要する品川駅・名古屋駅の両ターミナルなど準備の整った所から工事を進める計画とした。
建設と並行して、鉄道事業の安全・安定輸送の確保と競争力強化に必要な投資を続け、安定配当を継続する健全経営の確保を前提とした。山梨リニア実験線では営業線仕様の車両と設備で2編成を交互に運用して長距離走行試験を行い、営業運転に対応した保守体系の検証とコストダウンに取り組んだ。東海道新幹線では2015年3月に最高速度を285km/hへ引き上げ、既存の大動脈の競争力も高めた。
考察:自前で国家インフラを背負うということ
考察:自前で国家インフラを背負うということ
JR東海が自己負担を選んだのは、運輸収入の約9割を東海道新幹線に依存する会社にとって、代替路線の建設と運営を自ら握ることが存立基盤の確保そのものだったからである。国の枠組みに全面的に入れば、設備投資の自主性や経営の自由が制約されかねない。2007年12月に国土交通省へ照会し、全幹法の適用でも民間企業としての原則が阻害されないと確認したうえで指名を受けた経緯は、資金負担と引き換えに経営の主導権を確保する選択だったことを示している。
ただ、自己負担の原則はそのままでは保たれなかった。2016年11月に総額3兆円の財政投融資を申請し、政府系の長期・固定・低利の資金を建設に組み込んだ。工程の面でも、静岡工区では県の理解を得られずトンネル掘削に着手できない状態が続き、一社の判断だけでは工期を決められないことが明らかになった。資金と工程の双方で外部の関与を受け入れた点に、民間の自己負担で国家的な路線を建設する方式の限界が表れている。
認可から10年を経た到達点は、部分的な成功と評価できる。財政投融資を含めて資金を確保し、総工事費が5.52兆円から7.04兆円に増加しても健全経営と安定配当を堅持しながら工事を完遂できると確認した点で、財務の設計は機能した。しかし、認可時に定めた2027年の開業は実現できず、新たな開業時期を見通せない状況にある。工期の目標を達成できなかった以上、全面的な成功とは評価できない。
業績の推移
東海旅客鉄道:業績の推移
| 決算期 | 連単 | 売上高億円 | 営業利益億円 | 利益率% |
|---|---|---|---|---|
| 2009/3 | 連結 | 15,702 | 3,823 | 24.3 |
| 2010/3 | 連結 | 14,866 | 2,935 | 19.7 |
| 2011/3 | 連結 | 15,030 | 3,493 | 23.2 |
| 2012/3 | 連結 | 15,083 | 3,725 | 24.7 |
| 2013/3 | 連結 | 15,853 | 4,261 | 26.9 |
| 2014/3 | 連結 | 16,525 | 4,946 | 29.9 |
| 2015/3 | 連結 | 16,722 | 5,066 | 30.3 |
| 2016/3 | 連結 | 17,384 | 5,787 | 33.3 |
| 2017/3 | 連結 | 17,569 | 6,196 | 35.3 |
| 2018/3 | 連結 | 18,220 | 6,620 | 36.3 |
| 2019/3 | 連結 | 18,781 | 7,098 | 37.8 |
参考文献
参考文献
参考
- 東海旅客鉄道 有価証券報告書 第38期(2025年3月期)【沿革】
- 東海旅客鉄道 有価証券報告書 第28期(2015年3月期)【事業等のリスク】
- 東海旅客鉄道 公式サイト 沿革
- 東海旅客鉄道 有価証券報告書 第28期(2015年3月期)【対処すべき課題】
- 東海旅客鉄道 有価証券報告書 第28期(2015年3月期)【表紙】【役員の状況】
- 東海旅客鉄道 有価証券報告書 第28期(2015年3月期)【財政状態、経営成績及びキャッシュ・フローの状況の分析】
- 東海旅客鉄道 有価証券報告書 第31期(2018年3月期)【事業等のリスク】
- 東海旅客鉄道 有価証券報告書 第37期(2024年3月期)【事業等のリスク】