パーソナルケア事業の売却(2021年・資生堂の決断)2021年 | 資生堂の決断
何をなぜ決めたか:日用品の一角を売却することによる、事業の集中
概要
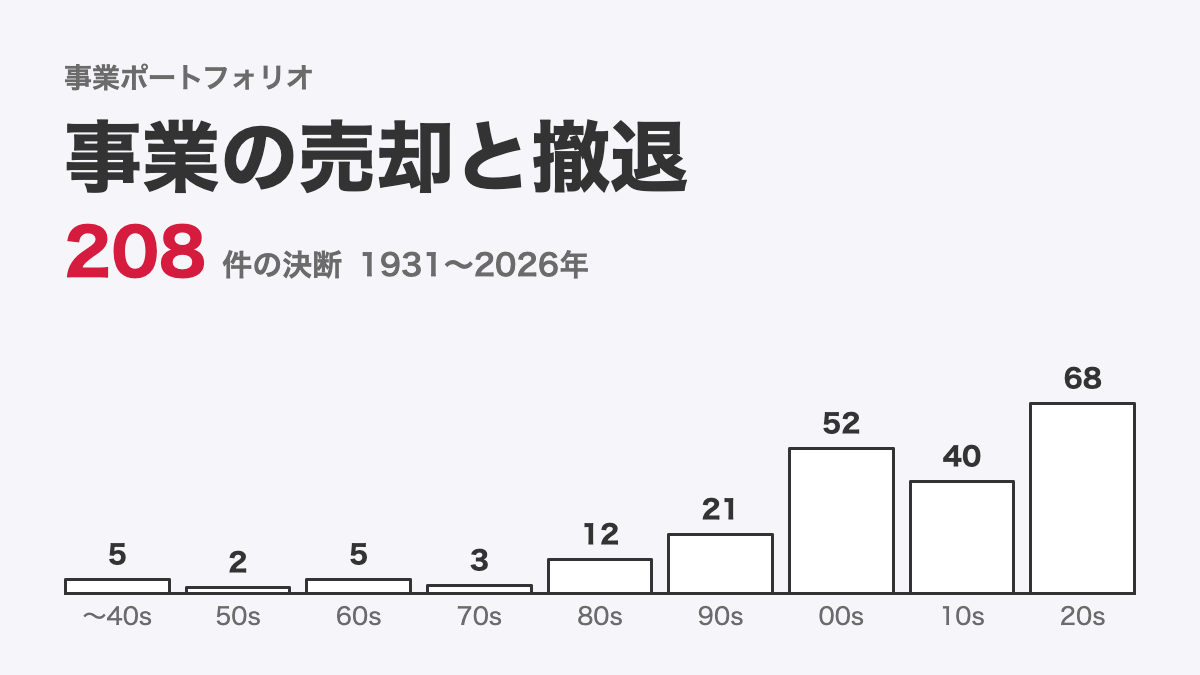
2021年2月3日、資生堂はパーソナルケア事業の譲渡について、CVC Capital Partnersが投資助言を行うファンドの出資先であるOriental Beauty Holding(OBH)と正式契約を締結した。譲渡対価は1,600億円である。国内事業は会社分割で新会社へ承継し、2021年7月1日に新会社の全株式をOBHへ譲渡した。同日、資生堂はOBHの完全親会社の株式35%を取得し、事業を合弁化した。対象は「TSUBAKI」や「SENKA」などを世界で展開する事業で、魚谷雅彦社長兼CEOの体制が進めた事業ポートフォリオ再構築の一環である。
- 資生堂 有価証券報告書 第121期(2020年12月期)【注記事項(重要な後発事象)】
- [1]
- [2]
- 資生堂 有価証券報告書 第122期(2021年12月期)【注記事項(企業結合等関係)】
- [3]
- [4]
- 資生堂 有価証券報告書 第121期(2020年12月期)【経営方針、経営環境及び対処すべき課題等】
- [5]
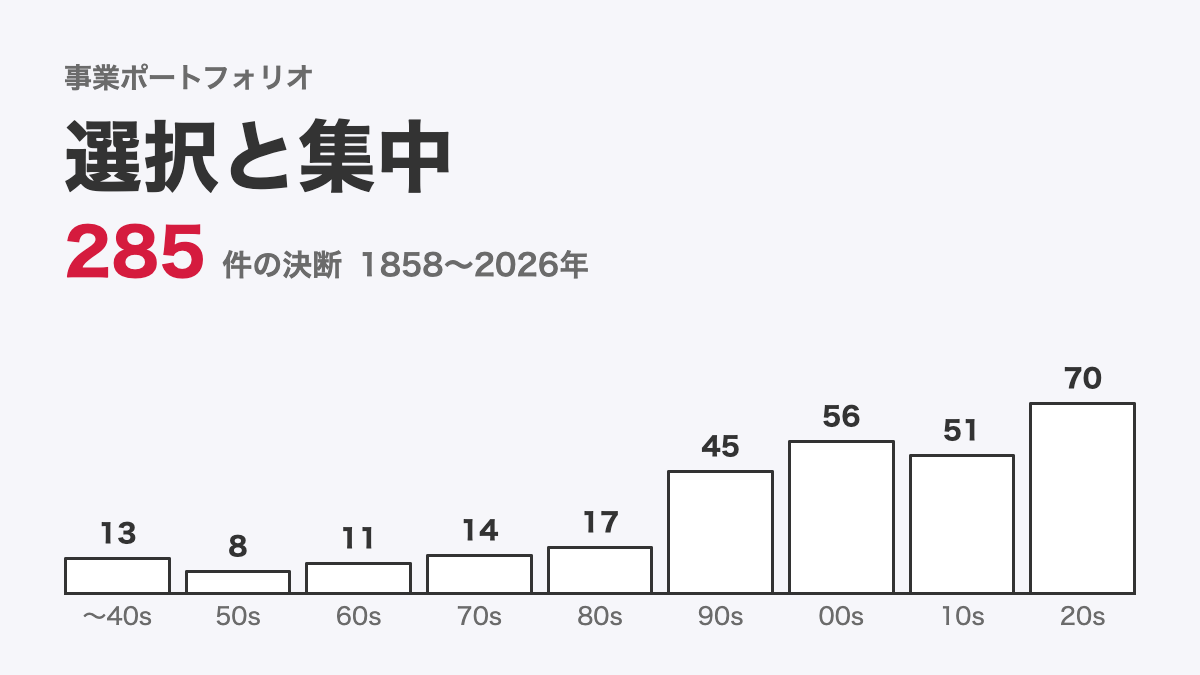
この譲渡は単独の案件ではなく、2021年に始動した中長期経営戦略「WIN 2023 and Beyond」の「選択と集中」の一部だった。資生堂は同じ2021年にDolce&Gabbanaとのライセンス契約を解消し、2021年12月に「bareMinerals」など3ブランドを米国Advent社へ譲渡した。2022年7月にはプロフェッショナル事業をヘンケルグループ会社へ譲渡した。マス領域と非中核のブランドを同時に切り離し、スキンビューティー領域の比率を高める組み替えである。
- 資生堂 有価証券報告書 第123期(2022年12月期)【経営方針、経営環境及び対処すべき課題等】
- [6]
- 資生堂 有価証券報告書 第122期(2021年12月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [7]
- 資生堂 有価証券報告書 第126期(2025年12月期)【沿革】
- [8]
背景
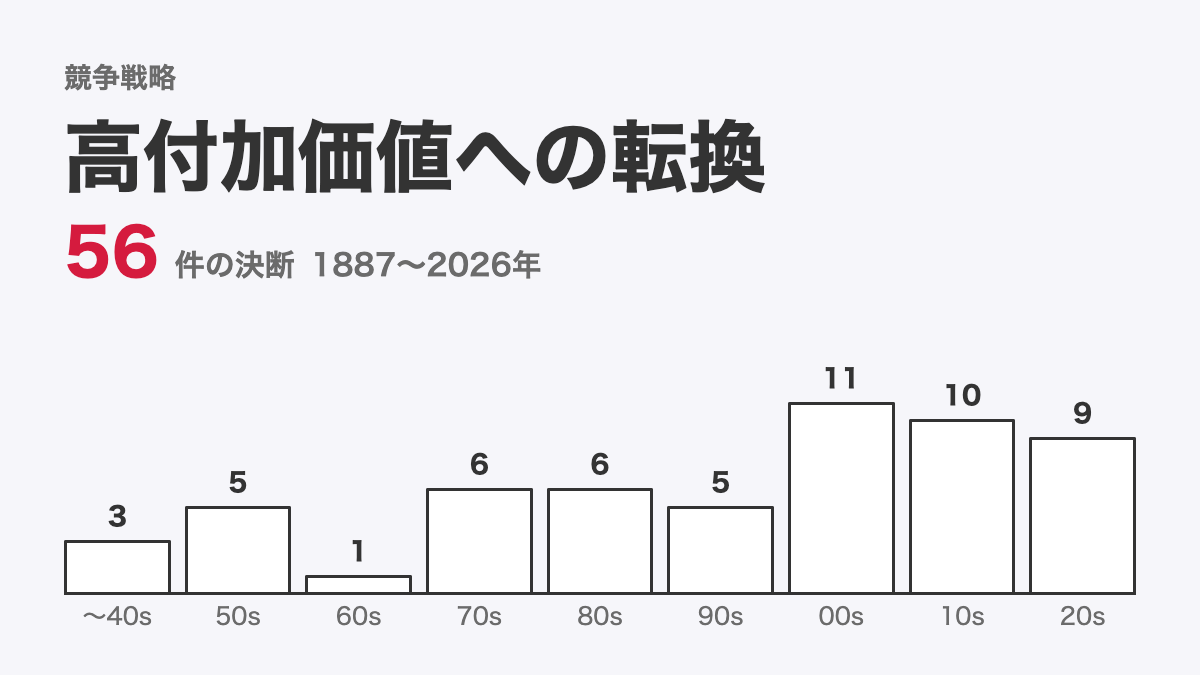
資生堂は「プレステージファースト戦略」を掲げ、プレステージ・プレミアム領域を中心とする「高付加価値スキンビューティーカンパニー」を目標とした。この戦略のもとで、資生堂はパーソナルケア事業について考え得る戦略的オプションを幅広く検討した。結論は事業の独立である。マスビジネスに特化した柔軟な戦略、迅速な意思決定、人材の育成、成長投資の強化を可能にするには、資生堂の外に事業環境を整える必要があると判断した。資生堂の説明の軸は、不採算事業の撤退ではなく対象事業の成長である。
- 資生堂 ニュースリリース 当社のパーソナルケア事業の譲渡に関する一部報道について(2021年)
- [9]
- 資生堂 有価証券報告書 第121期(2020年12月期)【注記事項(重要な後発事象)】
- [10]
- [11]
決断の直前、資生堂の業績は新型コロナウイルス感染症の影響で大きく悪化していた。2020年12月期の連結売上高は前年比18.6%減の9,209億円で、親会社株主に帰属する当期純損失を計上した。主力の日本事業は売上高が前期比29.7%減の3,030億円、営業利益が前期比86.3%減の105億円だった。パーソナルケア事業は日本・中国・アジアパシフィックの3事業に計上されており、譲渡はこの3事業の売上構成を同時に変える判断だった。
- 資生堂 有価証券報告書 第121期(2020年12月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [12]
- [13]
- 資生堂 有価証券報告書 第121期(2020年12月期)【注記事項(重要な後発事象)】
- [14]
内容
国内事業は、資生堂本体、資生堂ジャパン、エフティ資生堂の3社から吸収分割で新会社へ承継した。海外事業は、10の国及び地域の子会社からOBHの子会社へ資産譲渡等で承継する計画とした。新会社のファイントゥデイ資生堂は2021年5月18日に設立し、代表取締役社長兼CEOには小森哲郎氏が就任した。資生堂が取得した持株会社株式の35%は現物出資によるもので、事業の連結は外れた。事業の譲渡価額は1,431億円、現物出資を差し引いた事業譲渡による収入は1,257億円だった。
- 資生堂 有価証券報告書 第121期(2020年12月期)【注記事項(重要な後発事象)】
- [15]
- [16]
- 資生堂 ニュースリリース パーソナルケア事業の譲渡完了(日本国内等)と合弁事業の稼働開始に関するお知らせ(2021年7月)
- [17]
- 資生堂 有価証券報告書 第122期(2021年12月期)【注記事項(企業結合等関係)】
- [18]
- 資生堂 有価証券報告書 第122期(2021年12月期)【注記事項(連結キャッシュ・フロー計算書関係)】
- [19]
譲渡の範囲はパーソナルケア製品の販売に関する事業で、生産は資生堂が継続した。資生堂と製造子会社は2021年7月1日以降、ファイントゥデイ資生堂とその関係会社へ製品を供給し、この売上を「その他」に計上した。2021年9月には香港・シンガポール・韓国の資産譲渡が続き、2021年10月にOBHが新会社を吸収合併してファイントゥデイ資生堂の商号を継いだ。生産の分離は、2022年8月の正式契約で別の取引として決定した。
- 資生堂 有価証券報告書 第121期(2020年12月期)【注記事項(重要な後発事象)】
- [20]
- 資生堂 有価証券報告書 第122期(2021年12月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
- [21]
- 資生堂 有価証券報告書 第122期(2021年12月期)【注記事項(企業結合等関係)】
- [22]
- 資生堂 有価証券報告書 第123期(2022年12月期)【経営上の重要な契約等】
- [23]
考察:35%出資の合弁化と日本事業の差益減
考察:35%出資の合弁化と日本事業の差益減
資生堂が選んだのは完全な売却ではなく、持株会社の株式35%を取得する合弁化だった。スキンビューティー領域をコア事業と定めた以上、マスビジネスの成長投資は社内で優先順位が上がりにくい。独立させれば、対象事業は専用の戦略と投資判断を持てる。資生堂は譲渡対価1,600億円で財務基盤を強化しつつ、出資を通じて対象事業の成長にも関与できる。コア事業への集中と、切り離す事業の成長を両立させる選択として、合弁化には合理性があった。
ただ、切り離したのは売上高だけではなかった。日本事業は2022年12月期に、譲渡に伴う差益減等でコア営業損失131億円へ悪化した。差益の減少は、譲渡した事業が日本事業の固定費の吸収に寄与していたことを示す。生産事業を2023年に譲渡した際には減損損失も計上した。さらに合弁の持分は2024年6月にすべて譲渡され、出資による関与は3年で終わった。選択と集中の費用は、譲渡益を計上した2021年12月期の後に顕在化している。
日本事業のコア営業利益は2025年12月期に390億円まで回復したが、この決断の決着はまだついていない。同じ期に資生堂は米州事業ののれん減損468億円を計上し、親会社の所有者に帰属する当期損失407億円となった。パーソナルケア事業の譲渡が成功と言えるかは、スキンビューティー領域に絞った事業構成が、海外事業を含めた連結の最終利益を安定して確保できるかで決まる。
業績の推移
資生堂:業績の推移
| 決算期 | 連単 | 売上高億円 | 営業利益億円 | 利益率% |
|---|---|---|---|---|
| 2016/12 | 連結 | 8,503 | 368 | 4.3 |
| 2017/12 | 連結 | 10,050 | 804 | 8.0 |
| 2018/12 | 連結 | 10,948 | 1,084 | 9.9 |
| 2019/12 | 連結 | 11,315 | 1,138 | 10.1 |
| 2020/12 | 連結 | 9,208 | 150 | 1.6 |
| 2021/12 | 連結 | 10,351 | 416 | 4.0 |
| 2022/12 | 連結 | 10,673 | 466 | 4.4 |
| 2023/12 | 連結 | 9,730 | 281 | 2.9 |
| 2024/12 | 連結 | 9,905 | 76 | 0.8 |
| 2025/12 | 連結 | 9,699 | -288 | -3.0 |
会社自身の言葉1件
会社自身の言葉
| 発言者 | 引用 | 出所 |
|---|---|---|
| 資生堂 | 「対象事業のさらなる成長を当社が CVC と協力して支援・運営するため、同日付けで OBH 社の完全親会社であり対象事業に係る持株会社である株式会社 Asian Personal Care Holding の株式の 35%を当社が取得して対象事業を合弁化すること。」 | ニュースリリース「合弁事業の稼働開始に関するお知らせ」(2021年7月1日) |