Contact the author:contact@the-shashi.com

ベネフィット・ワン売却|2024年・パソナグループの決断

更新:
パソナグループ | 2024年 | ベネフィット・ワン売却
2024年2月、パソナグループが第一生命との合意書を決議し、全保有株の売却を決定した 売却益1,120億円と引き換えに、連結営業利益67億円を上回る76億円の主力事業を譲渡した
背景:利益の4割を稼ぐ上場子会社
歴史的経緯
2006年3月
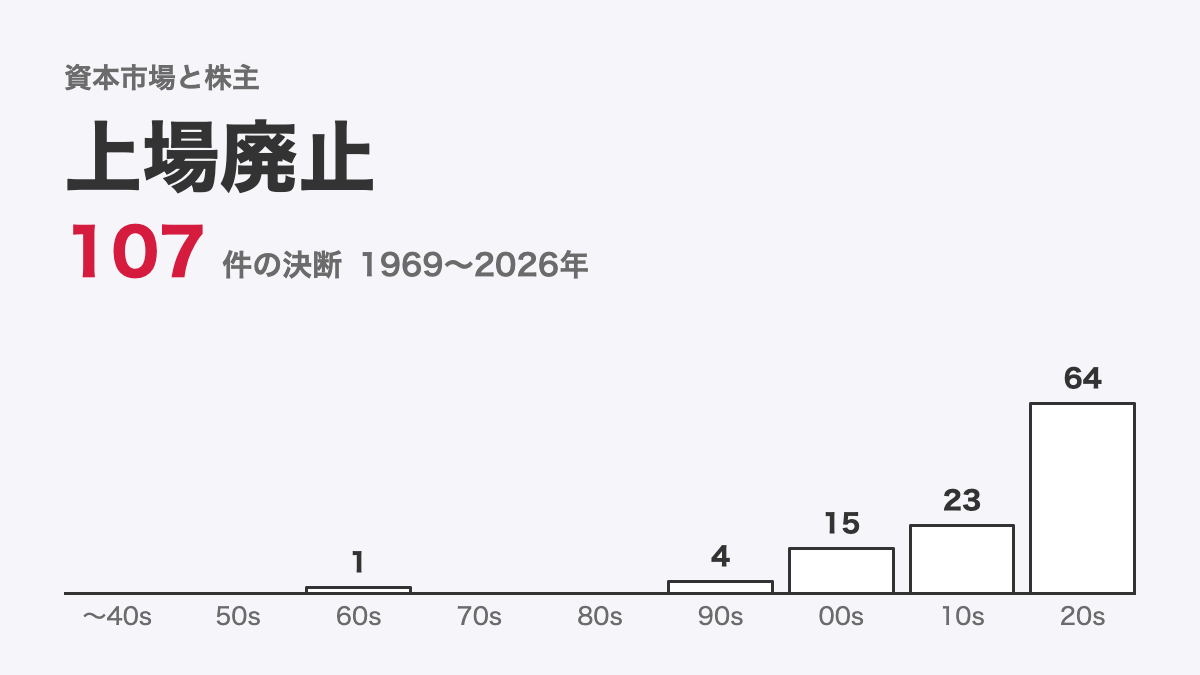
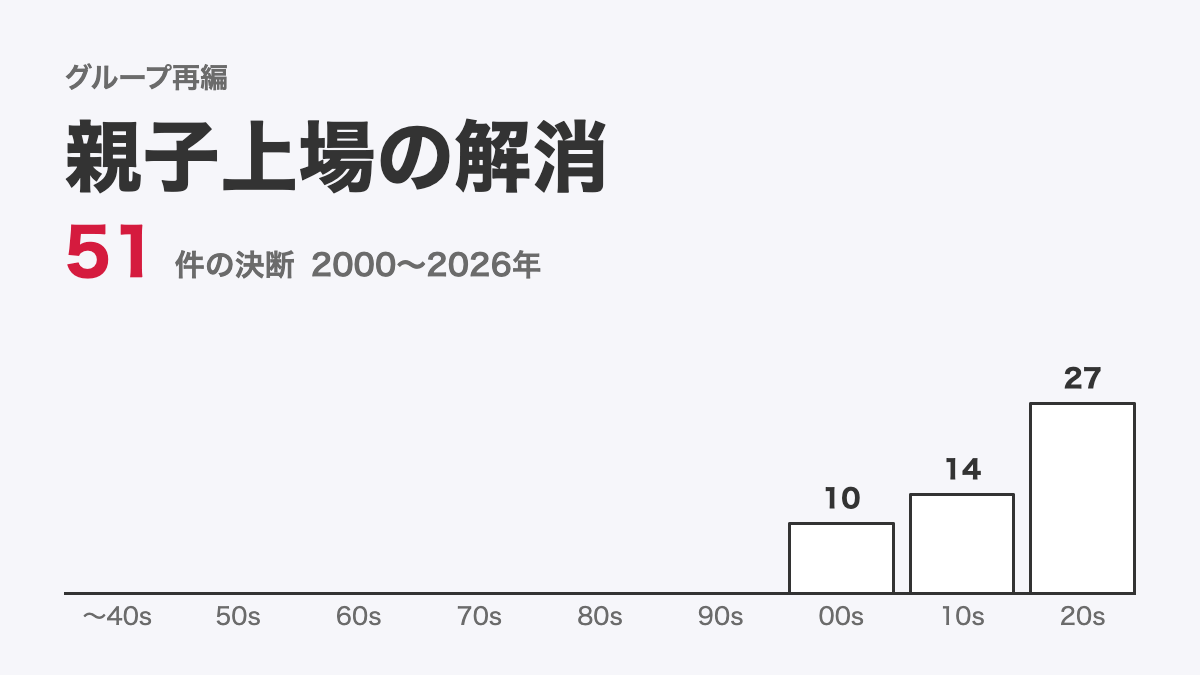
ベネフィット・ワンが東証二部に上場し、親子上場となる
2023年5月期
保有比率51.16%。セグメント利益104億87百万円は報告セグメント合計の約39%
2024年2月
第一生命から公開買付けを開始する予定との提案を受ける
財務:セグメント利益率(2023年5月期)
アウトソーシング(ベネフィット・ワン)
25%
派遣・BPO(エキスパートサービス他)
5.0%
施策:応募せず自己株式取得で全株売却
パソナグループの対応
2月8日
取締役会で第一生命との合意書の締結を決議
3月11日
第一生命の公開買付けが成立
5月23日
自己株式取得で全株を売却し、連結から除外
売却方式の選択肢(筆者推定)
① 公開買付けに応募して売却
② 応募せず、株式併合後の自己株式取得で全株を売却(採用)
③ 上場子会社のまま保有を続ける
結果:売却益1,120億円、本体は赤字
財務:売却益と売却後の営業損益
関係会社株式売却益(2024年5月期)
1,120億40百万円
自己資本比率(預り金除く)
26.9% → 60.3%
連結営業損益(2025年5月期)
営業損失12億37百万円
連結営業損益(2026年5月期)
営業損失11億49百万円
統治:売却後に入った外部株主
オアシスが保有5.02%を報告、目的は重要提案行為(2024年7月)
オアシスは保有目的を純投資へ変更(2026年5月)
売却で本体の営業赤字が顕在化した。黒字化できるかが評価の軸と推定(筆者見解)
注:売却した事業の営業利益76億15百万円は、2024年5月期の連結損益計算書に計上された概算額
出所:パソナグループ 有価証券報告書 第16〜18期、定時株主総会招集ご通知(2026年5月期)、Oasis Management 大量保有報告書 2024年7月
y.sugiura (c) 2026
売上高(億円)営業利益率(%)

何をなぜ決めたか:公開買付けへの応募ではなく自己株式取得による全保有株の売却

概要
概要

2024年5月23日、パソナグループは2023年5月期末に51.16%を保有していた上場子会社ベネフィット・ワンの株式を全て売却した。第一生命ホールディングスが実施した公開買付けには応募せず、成立後にベネフィット・ワンが実施した自己株式取得に応じる方式をとり、関係会社株式売却益1,120億40百万円を特別利益に計上した。

  • パソナグループ 有価証券報告書 第16期(2023年5月期)【関係会社の状況】/第17期(2024年5月期)【経営上の重要な契約等】
    • [1]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営上の重要な契約等】
    • [2]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【企業結合等関係】事業分離
    • [3]

連結の範囲の変更を伴う子会社株式の売却による収入は1,152億28百万円で、親会社株主に帰属する当期純利益は958億91百万円となった。受託案件の預り金を除く自己資本比率は26.9%から60.3%へ上昇した。

  • パソナグループ 有価証券報告書 第17期(2024年5月期)【連結キャッシュ・フロー計算書】
    • [4]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
    • [5]
    • [6]
背景
背景

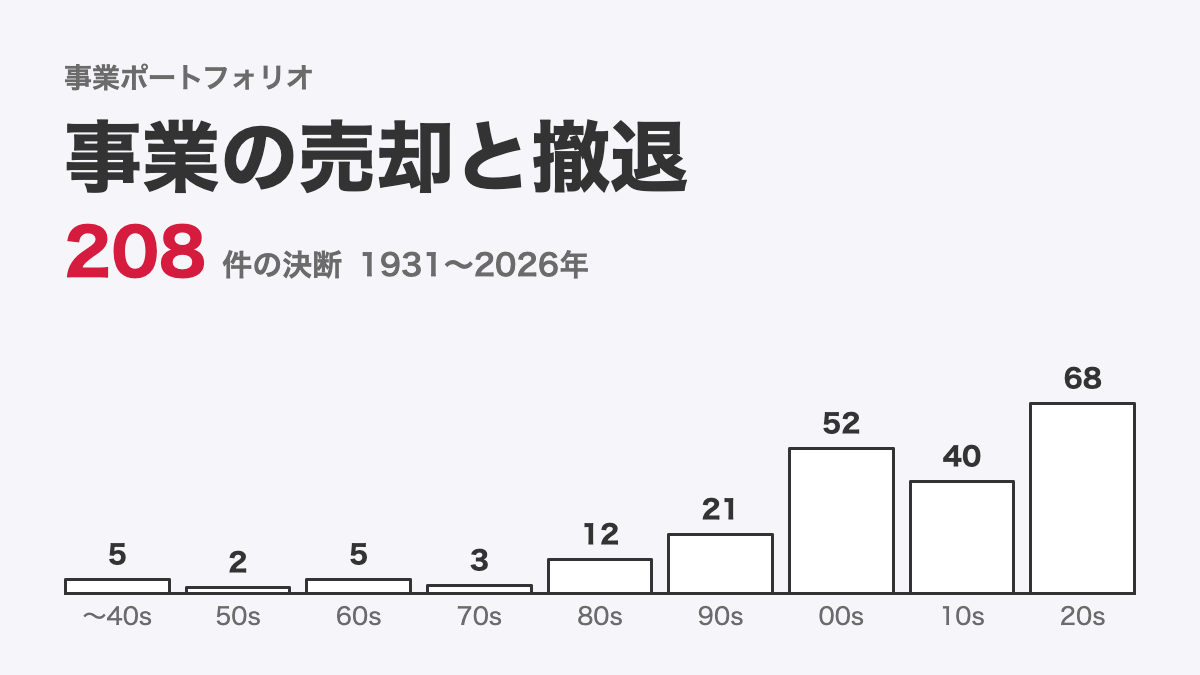
ベネフィット・ワンは2004年9月にジャスダックへ店頭登録し、2006年3月に東京証券取引所市場第二部へ上場した福利厚生代行の子会社である。パソナグループは同社をアウトソーシングセグメントに区分し、人材派遣や人材紹介、BPOサービスとの営業上の相乗効果を理由に保有してきた。一方で事業ポートフォリオの最適化を図る中で、新たなパートナーへの株式譲渡を含む資本政策を検討していた。

  • パソナグループ 有価証券報告書 第18期(2025年5月期)【沿革】/第16期(2023年5月期)【関係会社の状況】
    • [7]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【企業結合等関係】事業分離
    • [8]

2023年5月期のアウトソーシングセグメントは売上高417億79百万円に対しセグメント利益104億87百万円で、利益率は25%だった。派遣・BPOを担うエキスパートサービス、BPOサービス他の5.0%(売上高3,031億64百万円・利益151億32百万円)を大きく上回る。全社費用を配分する前のセグメント利益合計271億96百万円のうち、約39%をこの事業が占めていた。

  • パソナグループ 有価証券報告書 第17期(2024年5月期)【セグメント情報】
    • [9]
    • [10]
    • [11]
内容
内容

パソナグループは2024年2月8日の取締役会で、第一生命ホールディングスとの合意書の締結を決議した。第一生命から公開買付けを開始する予定との提案を受け、内容を精査した結果、経済合理性が認められ、自社の企業価値向上に資すると結論づけた。合意の内容は、公開買付けに応募せず、成立後に株式併合を経て実施される自己株式取得で保有株式の全てを売却するものである。

  • パソナグループ 有価証券報告書 第17期(2024年5月期)【企業結合等関係】事業分離
    • [12]
    • [13]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営上の重要な契約等】
    • [14]

公開買付けは3月11日に成立し、パソナグループはベネフィット・ワンの株主総会で、株主を第一生命と自社のみとする株式併合、第一生命を引受人とする第三者割当増資、資本金及び準備金の額の減少、自己株式取得の各議案に賛成した。5月23日の売却で全ての手続きが終了し、ベネフィット・ワンは第一生命の完全子会社となった。パソナグループは一連の取引に要した関係会社株式売却関連費用11億64百万円を特別損失に計上している。

  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営上の重要な契約等】
    • [15]
    • [16]
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
    • [17]
考察:高収益の上場子会社を、なぜ今売却したか
考察

考察:高収益の上場子会社を、なぜ今売却したか

パソナグループがベネフィット・ワンの売却を選んだのは、上場子会社のままでは保有比率51.16%に応じた持分しか取り込めず、利益率25%の事業の価値を親会社の資金として活用できなかったためと考えられる。第一生命の提案について、同社は経済合理性を認めたと有価証券報告書で説明している。売却益1,120億40百万円は、親子上場の下では評価に表れにくかった価値を一度に実現させた。合意は公開買付けに応募せず自己株式取得で売却する方式をとり、親会社の売却と一般株主の応募を別の手続きとした。

しかし、売却した事業は2024年5月期に営業利益76億15百万円を計上し、同期の連結営業利益67億94百万円を上回っていた。この事業を除くと2024年5月期の本体はすでに営業損失8億21百万円であり、売却は本体の収益力の問題を顕在化させた。自己資本比率の上昇は財務の改善であって、収益力の改善ではない。主力事業を売却したあとに何を収益源とするかという問いは、売却によって解決したのではなく、経営課題として残った。

売却から2年を経た2026年5月期も、連結は営業損失11億49百万円を計上している。自己資本比率60.3%の財務余力が本業の収益に転換されたとは、まだ言えない。2024年7月に重要提案行為を保有目的に掲げたオアシス・マネジメントは、2026年5月に保有目的を純投資へ変更しており、外部株主の関与の目的も変化した。この決断の評価は、売却代金を投じた事業で連結の営業黒字を回復できるかどうかで決まる。

Yutaka Sugiura, 2026年7月
業績の推移

パソナグループ:業績の推移

売上高(億円)営業利益率(%)
決算期連単売上高億円営業利益億円利益率%
2019/5連結3,270952.9
2020/5連結3,2501063.3
2021/5連結3,3451995.9
2022/5連結3,6612216.0
2023/5連結3,7261443.9
2024/5連結3,567681.9
2025/5連結3,092-12-0.4
2026/5連結3,085-11-0.4
財務を見る
会社自身の言葉2件

会社自身の言葉

発言者引用出所
パソナグループ
「対象者は当社のアウトソーシングセグメントに属し、当社がグループで提供する人材派遣や人材紹介、BPO サービスと営業活動でのシナジー効果を生み出しており、当社及び対象者の中長期的な企業価値の向上を目的に当社は対象者株式を保有してまいりました。一方で、かねてより当社の事業ポートフォリオの最適化を図る中で、対象者については、さらに企業価値を向上させる観点で、新たなパートナーへの株式譲渡を含む様々な資本政策の検討を行っておりました。当社は公開買付者より本公開買付けを開始予定である旨の提案を受け、受領した提案及び公表内容の精査を行った結果、公開買付者からの提案は経済合理性が認められ、当社の企業価値向上に資するとの結論に至り、株式譲渡を決定いたしました。」
有価証券報告書 第17期(2024年5月期)【企業結合等関係】事業分離 3.事業分離を行った主な理由(2024年8月) p.107
パソナグループ
「売却資金については、当社の中長期的な企業価値の向上を目的に、新規事業投資や設備投資、M&A投資など成長のための投資に充当するとともに、経営基盤の強化及び株主還元を実施する計画です。」
有価証券報告書 第17期(2024年5月期)【事業等のリスク】関係会社株式の売却に伴う事業ポートフォリオの変更(2024年8月) p.31

数字で見る

数値:意思決定前後の事業数値2件

パソナグループ:売却したアウトソーシング(ベネフィット・ワン)の推移

外部顧客への売上高(百万円)セグメント利益率(%)
パソナグループ:売却したアウトソーシング(ベネフィット・ワン)の推移
(百万円)外部顧客への売上高セグメント利益備考
2019年5月期34,1117,641
2020年5月期36,6038,375
2021年5月期36,7479,794
2022年5月期37,04012,765
2023年5月期41,77910,487売上高は連結の11.2%、セグメント利益は報告セグメント合計の38.6%
2024年5月期38,4317,6155月23日に連結から除外。セグメント間を含む売上高は38,962
出所:パソナグループ 有価証券報告書 第12〜18期(セグメント情報)

パソナグループ:連結業績と特別利益

(百万円)売上高営業利益特別利益親会社株主に帰属する当期純利益
2019年5月期326,9849,465171,975
2020年5月期324,98410,57752594
2021年5月期334,54019,94056,784
2022年5月期366,09622,083288,621
2023年5月期372,57914,3771,5306,099
2024年5月期356,7336,794112,06095,891
2025年5月期309,240△1,237178△8,658
2026年5月期308,496△1,149918△3,388
パソナグループ:連結業績と特別利益
(百万円)売上高営業利益特別利益親会社株主に帰属する当期純利益備考
2019年5月期326,9849,465171,975
2020年5月期324,98410,57752594
2021年5月期334,54019,94056,784
2022年5月期366,09622,083288,621
2023年5月期372,57914,3771,5306,099
2024年5月期356,7336,794112,06095,891特別利益の大半が売却益112,040。特別損失には減損損失10,811を含む
2025年5月期309,240△1,237178△8,658万博出展関連費用4,821を特別損失に計上
2026年5月期308,496△1,149918△3,388
出所:パソナグループ 有価証券報告書 第12〜19期(連結損益計算書)
事業分離の条件

事業分離の条件

事業分離の条件
科目概要備考
分離先企業第一生命ホールディングス
分離した子会社株式会社ベネフィット・ワン福利厚生、パーソナル、CRM、インセンティブ、ヘルスケア、購買・精算代行、ペイメントの各事業
分離前の議決権所有割合51.16%2023年5月期末時点。うち間接所有はない
分離前の報告セグメントアウトソーシング2025年5月期からこの報告セグメントは無くなった
合意書の締結2024年2月8日公開買付けに応募せず、成立後の自己株式取得で全保有株を売却する旨を取締役会で決議
公開買付けの成立2024年3月11日合意書に基づき株式併合・第三者割当増資・自己株式取得の各議案に賛成の議決権を行使
事業分離日2024年5月23日自己株式取得の実行日。同日をもって対象者とその子会社等を連結の範囲から除外
法的形式受取対価を現金等の財産のみとする株式譲渡公開買付けへの応募ではなく、株式併合後のベネフィット・ワンによる自己株式取得
移転損益112,040百万円関係会社株式売却益として特別利益に計上。関係会社株式売却関連費用1,164百万円は特別損失
移転した資産50,587百万円流動資産24,142百万円、固定資産26,444百万円
移転した負債26,256百万円流動負債16,870百万円、固定負債9,385百万円
分離した事業の当期損益売上高38,962百万円/営業利益7,615百万円2024年5月期の連結損益計算書に計上されている概算額
分離後の持分0%保有していた対象者株式の全てを売却し、対象者は第一生命の完全子会社となった
株式売却による現金の増加1,152億円預り金を除く自己資本比率は26.9%から60.3%へ。非支配株主持分は121億円減少
出所:パソナグループ 有価証券報告書 第17期(2024年5月期)【企業結合等関係】【経営上の重要な契約等】・第16期(2023年5月期)【関係会社の状況】・2024年5月期決算説明資料
参考文献

参考文献

参考

  • パソナグループ 有価証券報告書 第17期(2024年5月期)【連結キャッシュ・フロー計算書】
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
  • パソナグループ 有価証券報告書 第17期(2024年5月期)【セグメント情報】
  • Oasis Management Company Ltd. 大量保有報告書 2024年7月
  • パソナグループ 第19期定時株主総会招集ご通知(2026年5月期)
  • Oasis Management Company Ltd. 変更報告書 2026年5月
  • パソナグループ 有価証券報告書 第12〜18期(セグメント情報)
  • パソナグループ 有価証券報告書 第12〜19期(連結損益計算書)
  • パソナグループ 適時開示「子会社株式に対する合意書の締結及び特別利益・特別損失の計上見込み並びに2024年5月期通期連結業績予想の修正に関するお知らせ」
  • 第一生命ホールディングス 適時開示「株式会社ベネフィット・ワン株式に対する公開買付けの開始に関するお知らせ」
  • パソナグループ 有価証券報告書「第17期(2024年5月期)【企業結合等関係】事業分離」
  • パソナグループ 有価証券報告書「第17期(2024年5月期)【経営上の重要な契約等】」
  • パソナグループ 決算説明会資料「2024年5月期 決算説明資料」
  • パソナグループ 有価証券報告書「第18期(2025年5月期)」
  • 第一生命ホールディングス 有価証券報告書「第123期(2025年3月期)【企業結合等関係】」
次に読む決断

該当する論点

上場企業の経営論点を見る

経営論点のアナロジー(他社の決断)

パソナGの決断

パソナGを調べる

よく読まれている11/20-11/22

  1. 1住友ファーマの役員一覧
  2. 2稲畑産業の歴史|染料店から住友化学系の化学商社への発展
  3. 3竹中工務店の役員一覧
  4. 4ユニクロの歴史|宇部の紳士服店から製造小売企業への発展
  5. 5日本精工との経営統合|2026年・NTN
  6. 6MUJIアプリ不正アクセスとネットストア停止|2026年・良品計画
  7. 7ノジマの役員一覧
  8. 8ロシア子会社7社の一時管理と連結除外|2026年・JT

    免責事項およびポリシー