米ファイアストンの買収(1988年・ブリヂストンの決断)1988年 | ブリヂストンの決断
更新:
何をなぜ決めたか:米タイヤ大手の取り込みによる世界首位への跳躍
概要
概要
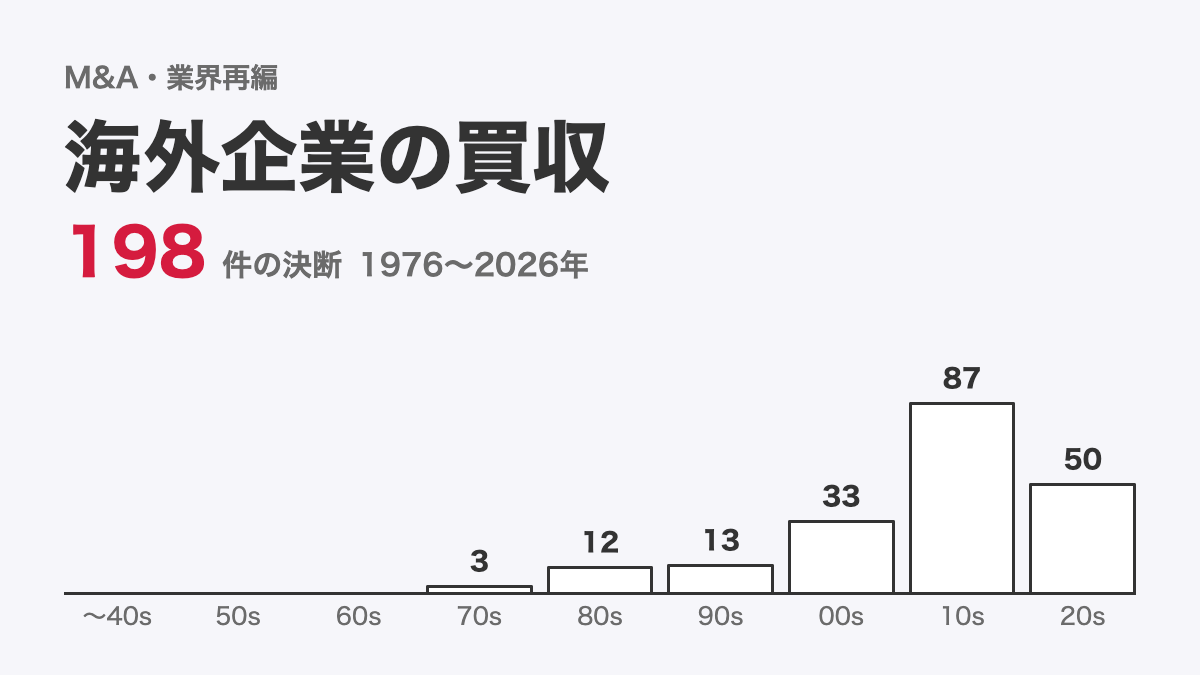
1988年、ブリヂストンは米ファイアストンを総額26億ドルで買収した。当初の75%・7.5億ドルの合弁計画が伊ピレリの参入で対抗TOBに転じ、96.4%取得・26億ドルへ増加した。家入昭社長が主導した、当時日本企業として最大級の対米買収である。
背景
背景
国内シェア約5割の最大手ながら海外の生産拠点は乏しく、輸出に依存していた。円高と国内タイヤ市場の成熟、世界的な業界再編のなか、世界のビッグ3の地位を確保するには米欧に自前の生産・販売網が要ると家入昭社長は見た。
内容
内容
FSのタイヤ部門を分離した合弁会社の株式75%を7.5億ドルで取得する計画が、ピレリの全株買収表明で崩れた。ブリヂストンは対抗TOBに踏み切り96.4%を取得。欧州6・北米5の計11工場と約1500の販売店網を一度に取得した。
考察:国際化の機会に、いくら払うか
考察
考察:国際化の機会に、いくら払うか
この判断の核心は、国際化の機会に対していくらまで払う用意があるか、という問いにブリヂストンが『26億ドル』と答えた点にある。ピレリとの競り合いで価格は7.5億ドルから3倍以上に増加したが、ここで降りれば欧米への参入機会そのものを失う——家入昭社長はそう見て、積み増しに応じた。工場も販売網も一から築けば届かない世界一の生産体制を、一度に取得する賭けだった。
賭けの代償は、老朽設備の更新と長い赤字、そして統合の難しさだった。現場をファイアストン側にほぼ委ねた運営は、12年後の欠陥タイヤ問題で連結ガバナンスの弱さとして再び表面化する。それでも、この買収がなければ、ブリヂストンが世界のタイヤ市場で首位を争う土台は築けなかった。買う決断の是非は、買った後にどれだけ深く自社へ組み込めるかで決まる——ファイアストン買収は、その問いを日本企業に早くから突きつけた事例として残る。
Yutaka Sugiura, 2026年7月
業績の推移
ブリヂストン:業績の推移
売上高(億円)当期純利益率(%)
| 決算期 | 連単 | 売上高億円 | 当期純利益億円 | 利益率% |
|---|---|---|---|---|
| 1983/4 | 単体 | 5,134 | 154 | 3.0 |
| 1984/4 | 単体 | 5,467 | 176 | 3.2 |
| 1991/12 | 連結 | 17,638 | 74 | 0.4 |
| 1992/12 | 連結 | 17,451 | 284 | 1.6 |
| 1993/12 | 連結 | 15,991 | 283 | 1.8 |
参考文献
参考文献
参考
- 日経ビジネス 1987年5月11日号
- 日経ビジネス 1988年6月13日号
- 日経ビジネス 1990年6月11日号
- 日本会社史総覧(東洋経済新報社, 1995)